ACCOUNT CATALOG
簿記3級
勘定科目一覧表・図鑑
「この科目、どっちに書くんだっけ?」
意味も、分類も、仕訳のルールも。
迷ったときに、ここでひとつずつ。
借方・貸方のルールを確認する
仕訳のきほん
増える・発生するとき借方 (左)
貸方 (右)
減るときは反対側へ。貸倒引当金など「資産の控除」は、増えると貸方になります。
勘定科目を探す
ひらがな・カタカナ・ローマ字でも検索できます。
98 / 98科目
資産33科目
持っているお金・モノと、あとで受け取る権利。
増えたら借方 / 減ったら貸方
現金
レジや財布に入っていて、すぐ使えるお金。
B/S 左側仕訳例 1件
小口現金
こまかい買い物や立替に使う、小さなお財布。
B/S 左側仕訳例 1件
当座預金
自己振出小切手や手形の決済に使う、会社の口座。
B/S 左側仕訳例 1件
当座預金○○銀行
どの銀行の当座預金か、口座を分けて見たいときの名前。
B/S 左側仕訳例 1件
普通預金
ふだんの入金や支払いでよく使う、いつもの銀行口座。
B/S 左側仕訳例 1件
普通預金○○銀行
どの銀行に入っているお金か、口座を分けて見たいときの名前。
B/S 左側仕訳例 1件
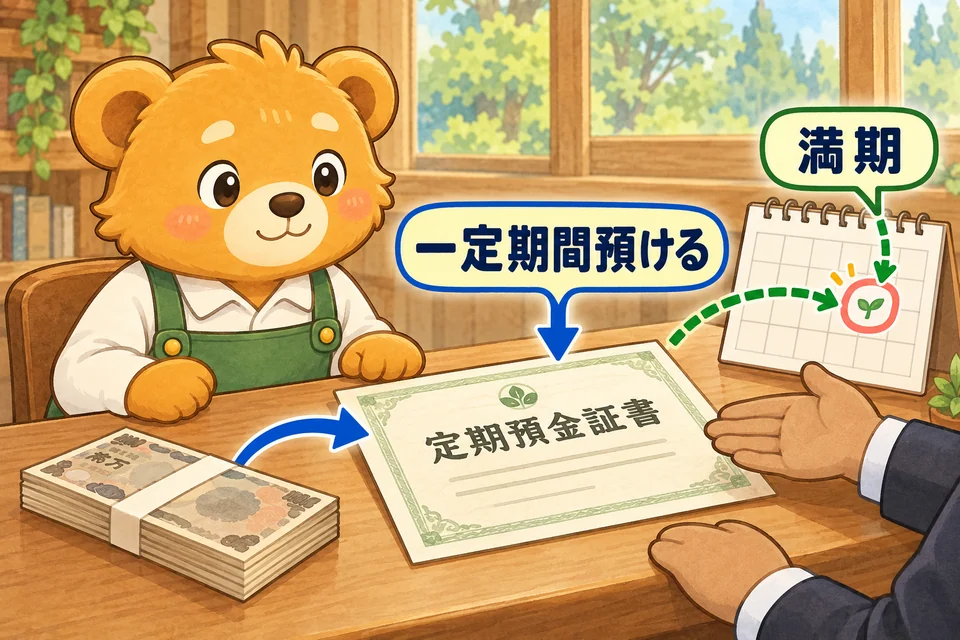
定期預金
しばらく使わないお金を預けておく、引き出しにくい預金。
B/S 左側仕訳例 1件
定期預金○○銀行
どの銀行に預けた定期預金か、口座を分けて見るための名前。
B/S 左側仕訳例 1件
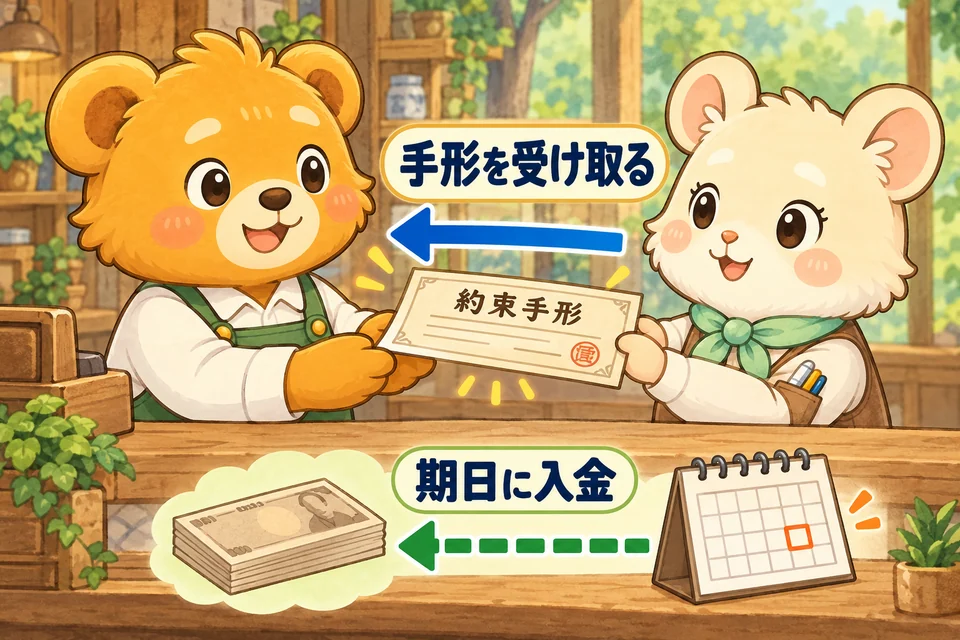
受取手形
あとでお金を受け取れる約束の紙。入金は少し先。
B/S 左側仕訳例 1件
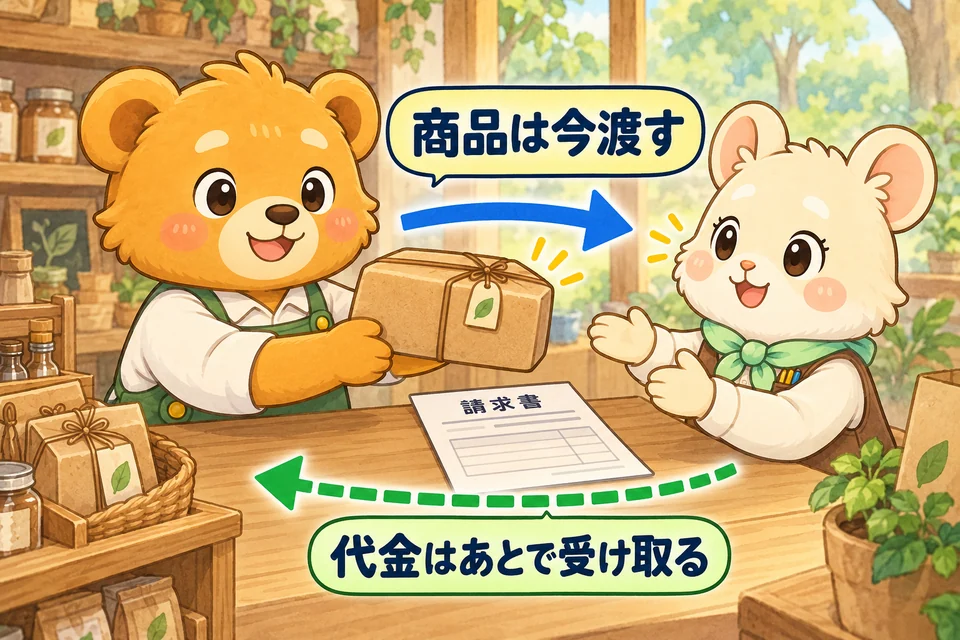
売掛金
商品を先に渡して、代金はあとでもらうときのお金。
B/S 左側仕訳例 1件
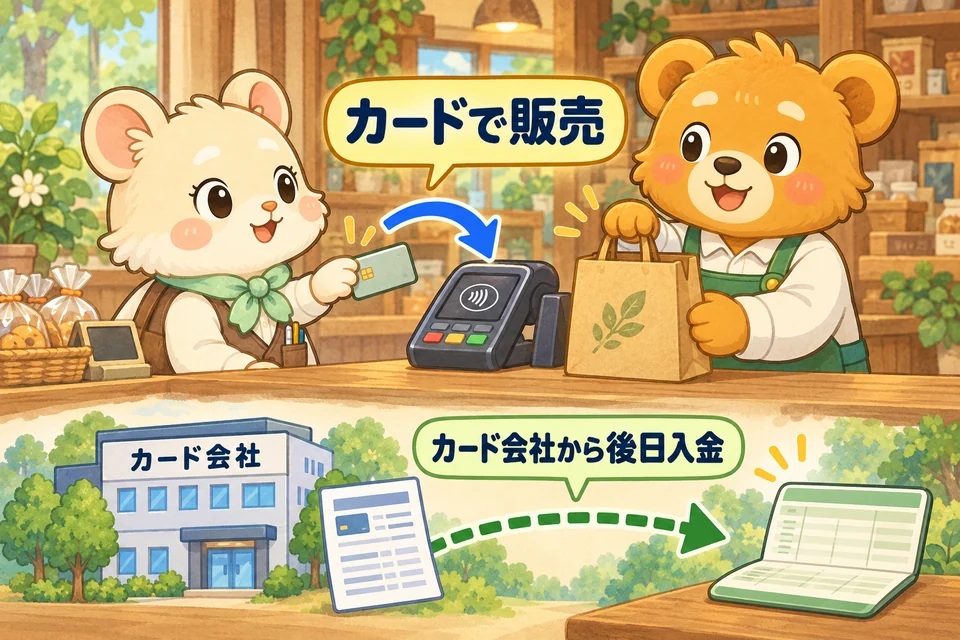
クレジット売掛金
カードで売れたぶんを、あとでカード会社から受け取るお金。
B/S 左側仕訳例 1件
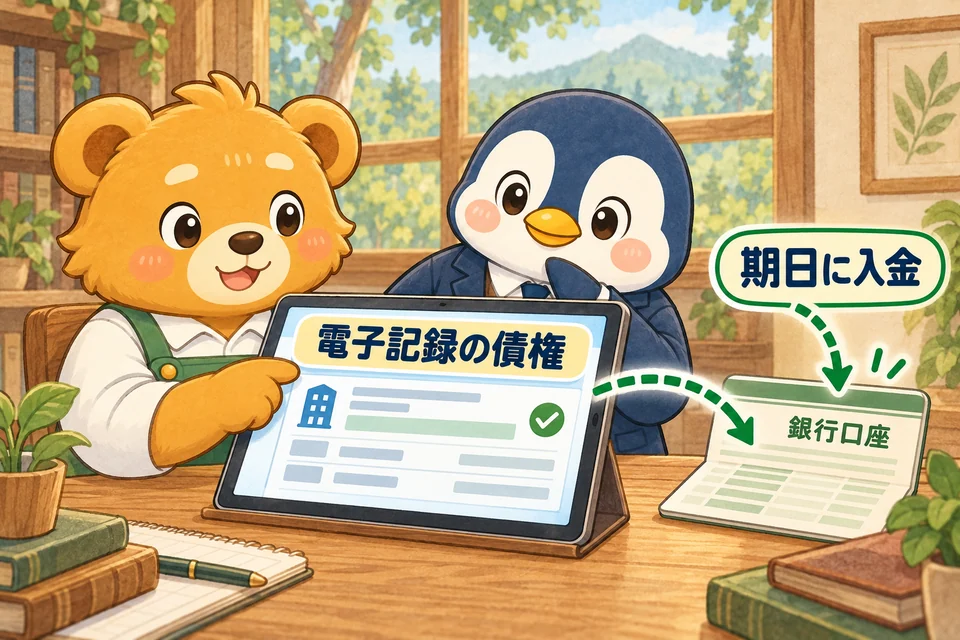
電子記録債権
紙の手形ではなく、データで受け取る“あとで入るお金”。
B/S 左側仕訳例 1件
繰越商品
まだ売れていなくて、お店や倉庫に残っている商品。
B/S 左側仕訳例 1件
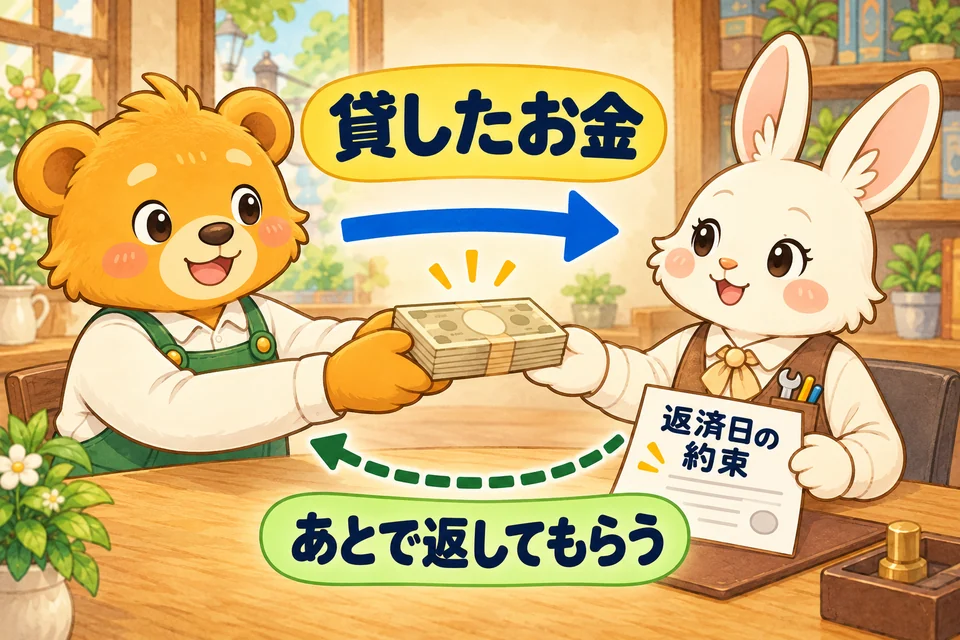
貸付金
相手に貸したお金。将来返してもらう権利。
B/S 左側仕訳例 1件
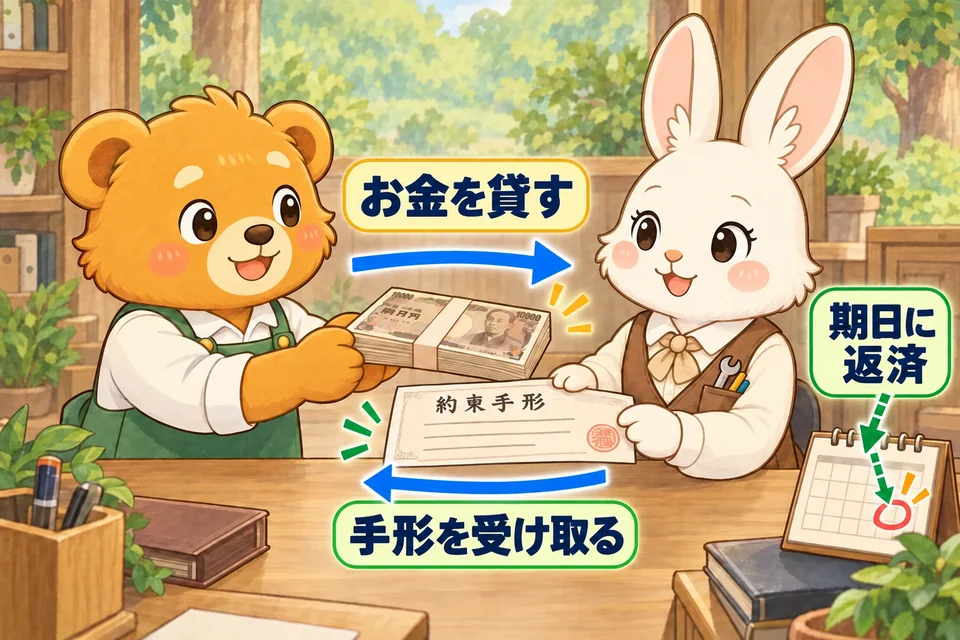
手形貸付金
手形を受け取って貸したお金。証拠として手形あり。
B/S 左側仕訳例 1件
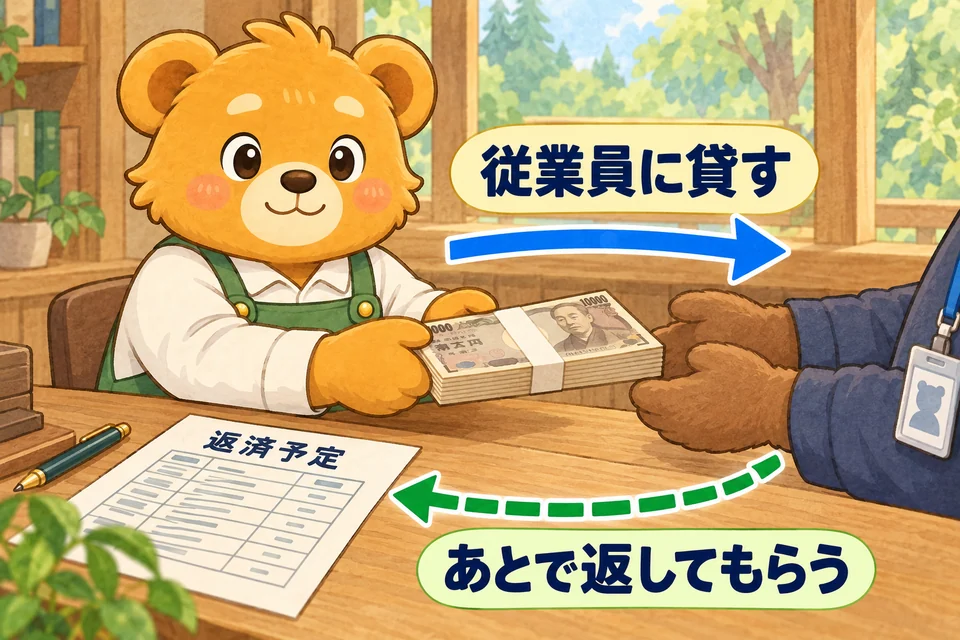
従業員貸付金
従業員に一時的に貸したお金。給料から天引きなどで回収。
B/S 左側仕訳例 1件
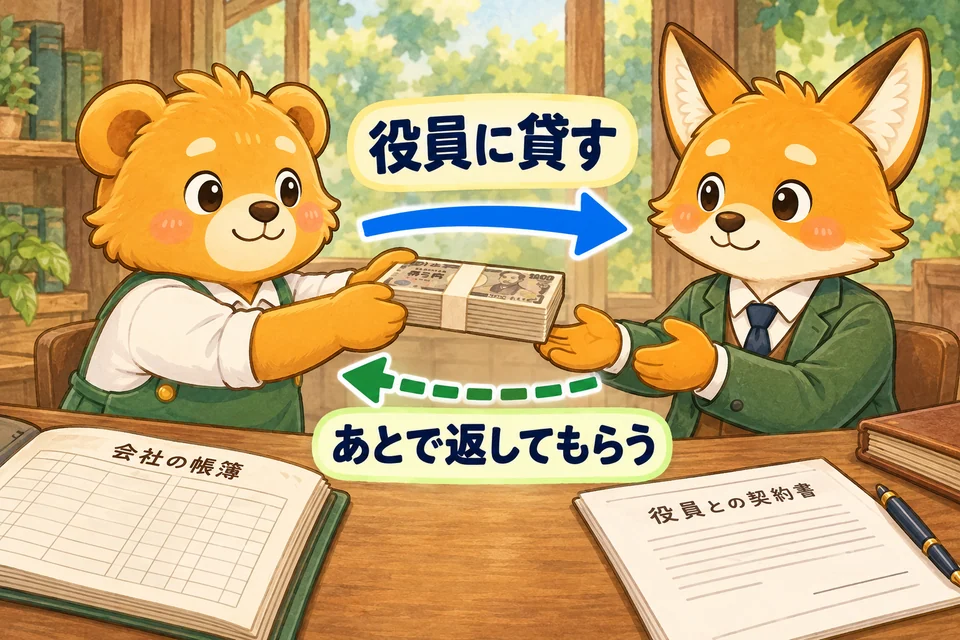
役員貸付金
役員に貸したお金。返済を受ける予定。
B/S 左側仕訳例 1件
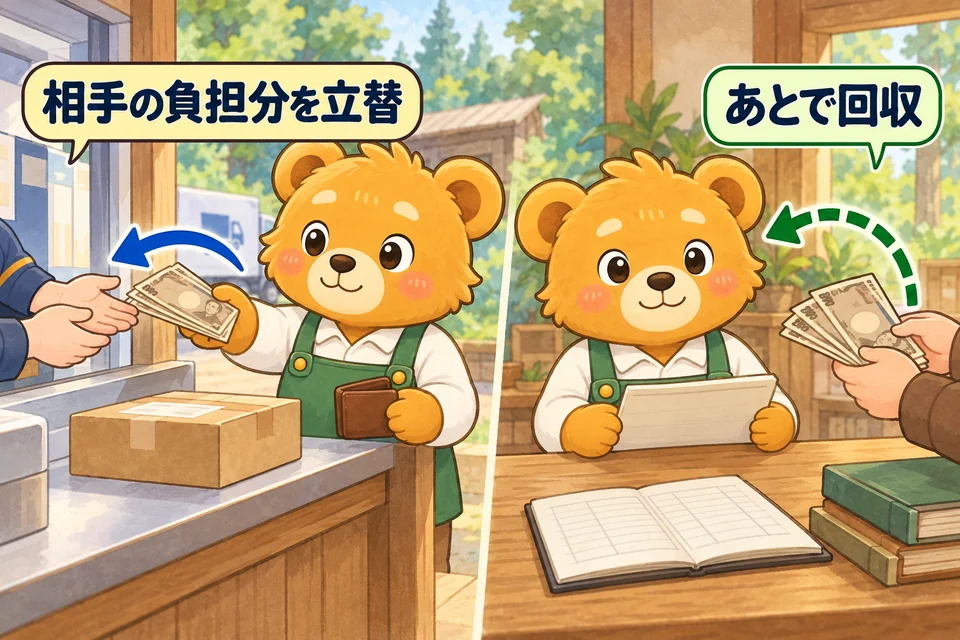
立替金
相手に代わって一時的に支払ったお金。後で精算する前提。
B/S 左側仕訳例 1件
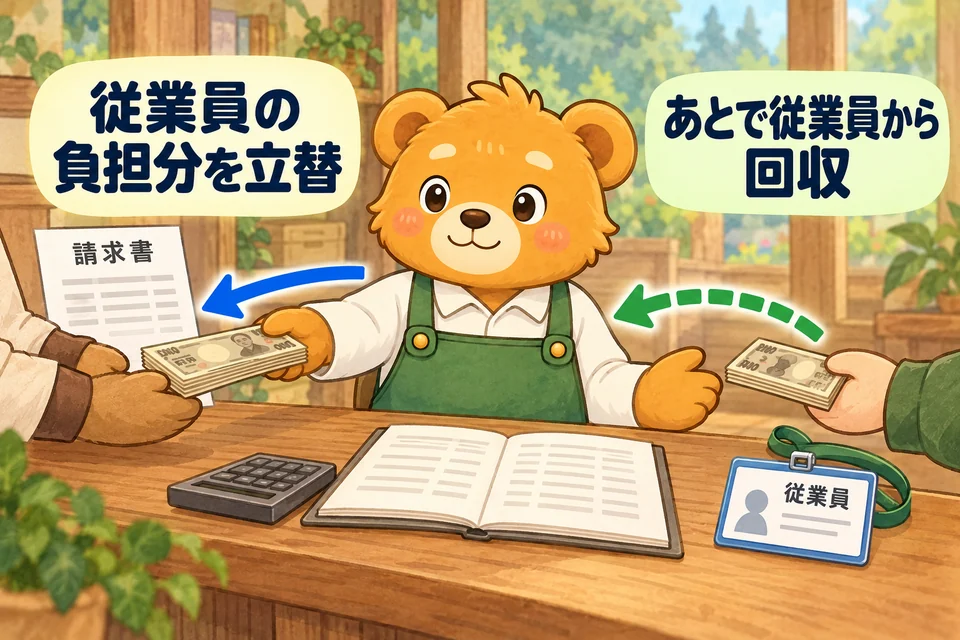
従業員立替金
従業員本人が負担する費用を会社が立て替え、あとで返してもらうお金。
B/S 左側仕訳例 1件
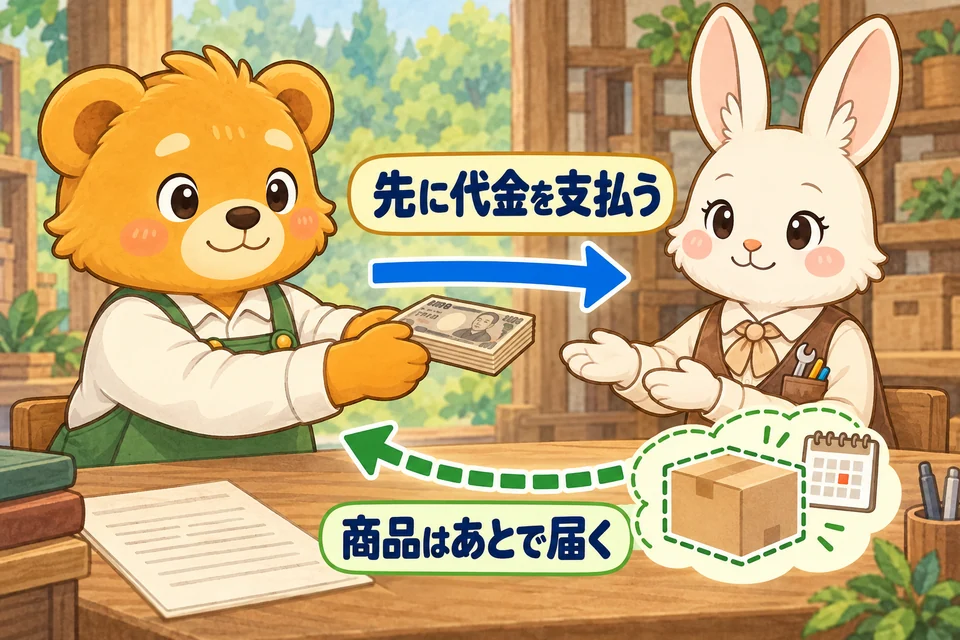
前払金
商品やサービスを受ける前に、先に渡しておくお金。
B/S 左側仕訳例 1件
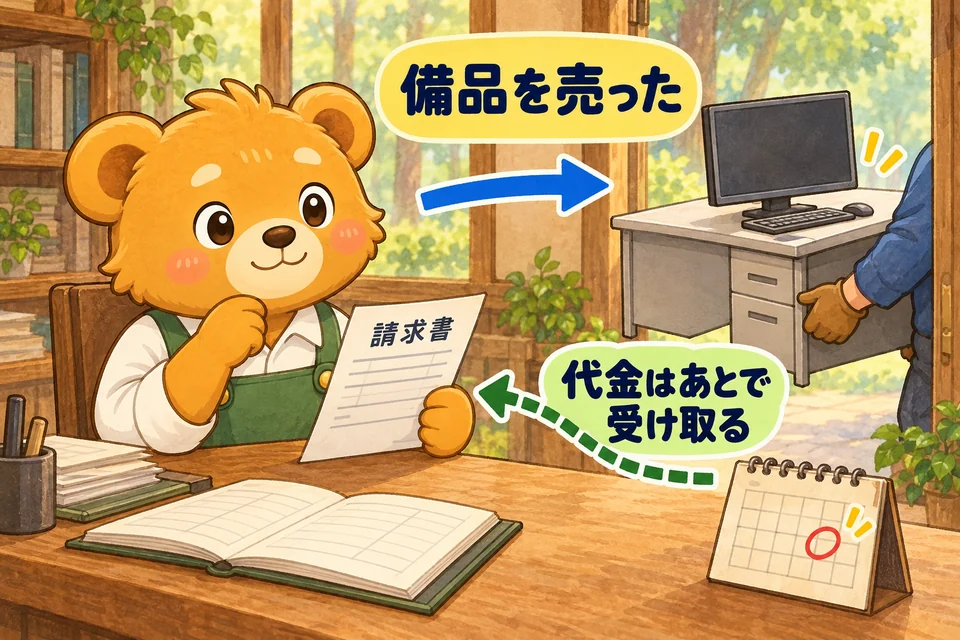
未収入金
本業以外の売上などで、まだ受け取っていない代金。
B/S 左側仕訳例 1件
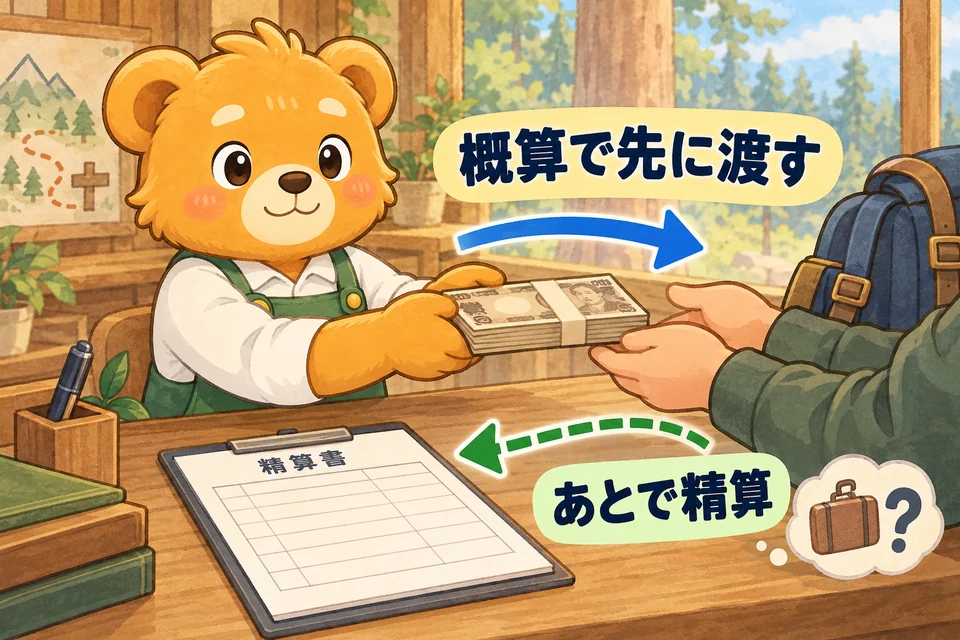
仮払金
用途が未確定のまま一時的に渡しておくお金(前渡し)。
B/S 左側仕訳例 1件
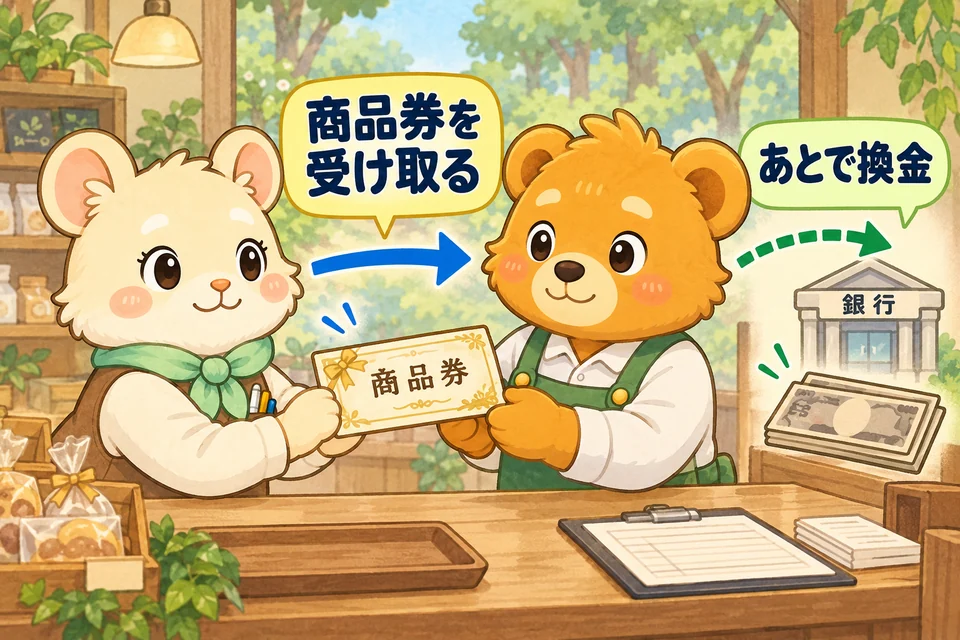
受取商品券
受け取った商品券。換金や支払いに使える価値のある券。
B/S 左側仕訳例 1件
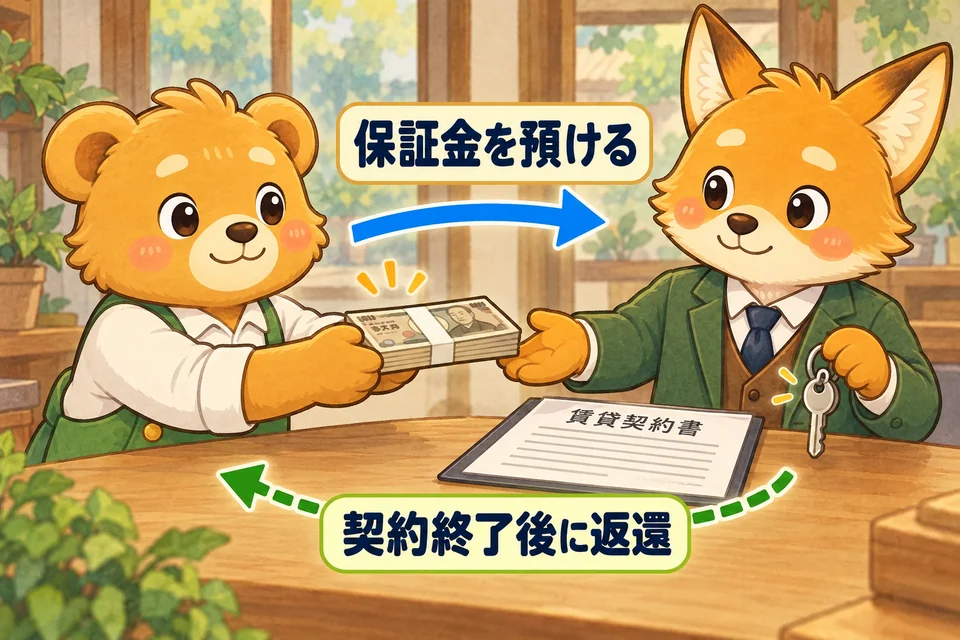
差入保証金
賃貸契約などで預ける敷金・保証金。原則、契約終了で返還。
B/S 左側仕訳例 1件
貯蔵品
切手・収入印紙・消耗品など、使用前のストック。
B/S 左側仕訳例 1件
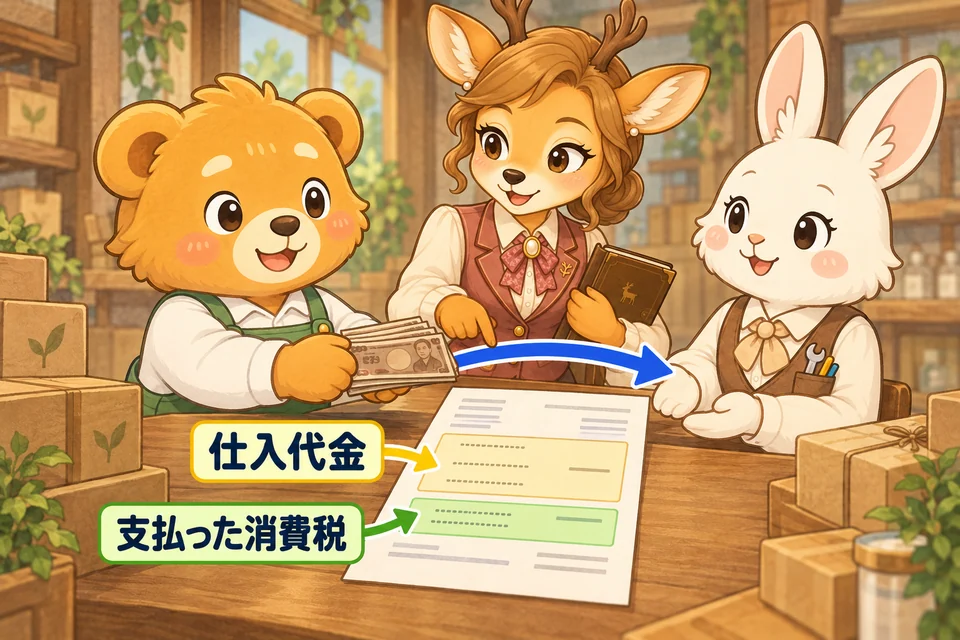
仮払消費税
仕入や経費の支払い時に一時的に計上する消費税(控除対象)。
B/S 左側仕訳例 1件
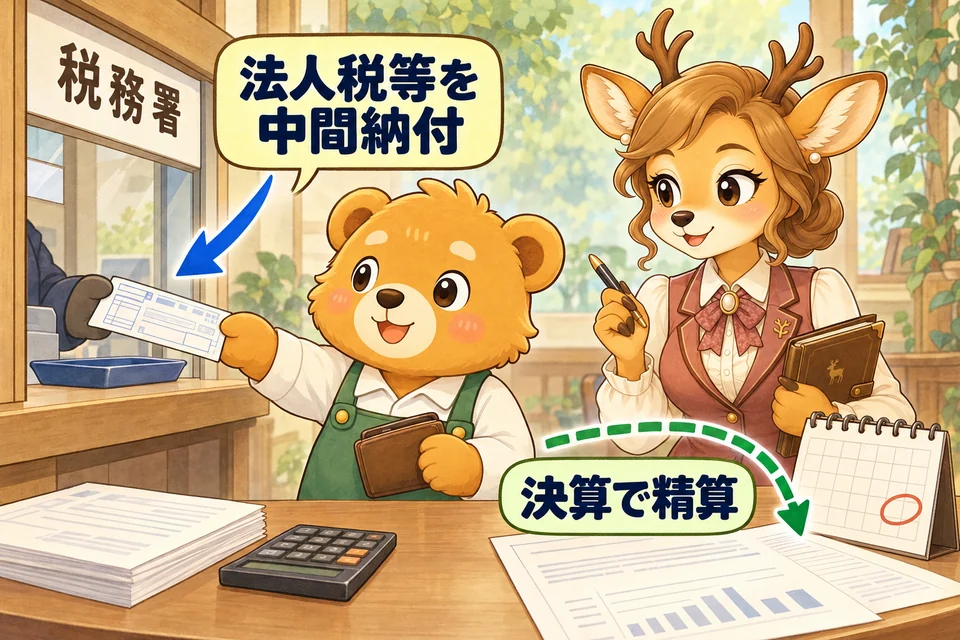
仮払法人税等
中間納付など、決算で精算される法人税等の前払い分。
B/S 左側仕訳例 1件
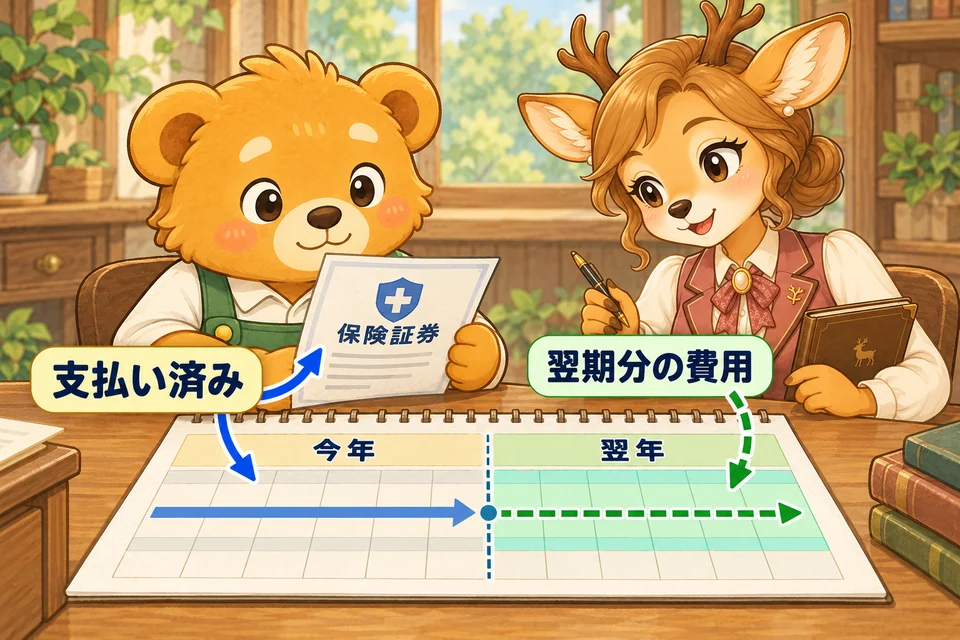
前払保険料など前払費用
保険料や家賃を先に払って、まだ先のぶんが残っている状態。
B/S 左側仕訳例 1件
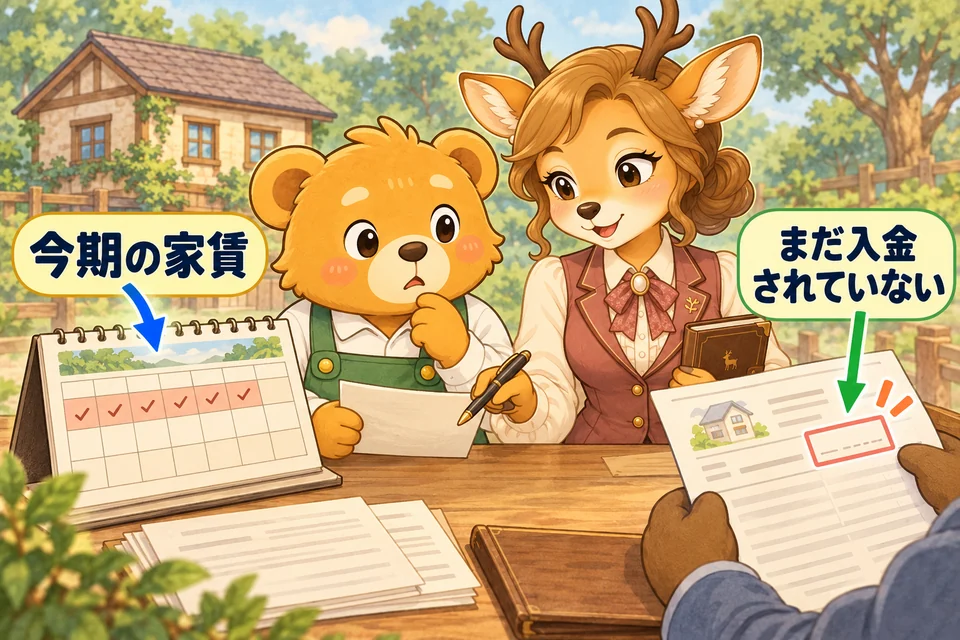
未収家賃など未収収益
もう今月のぶんは発生しているのに、まだ受け取っていない家賃など。
B/S 左側仕訳例 1件
建物
オフィスや店舗など。長期にわたり使用する固定資産。
B/S 左側仕訳例 1件
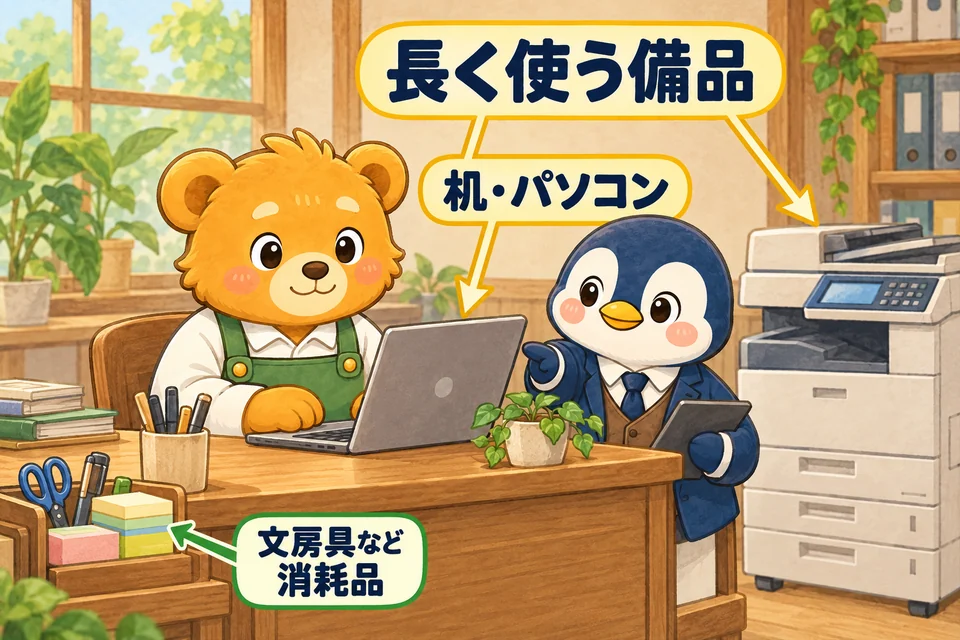
備品
机・PC・コピー機などの長期利用の資産(少額は消耗品)。
B/S 左側仕訳例 1件
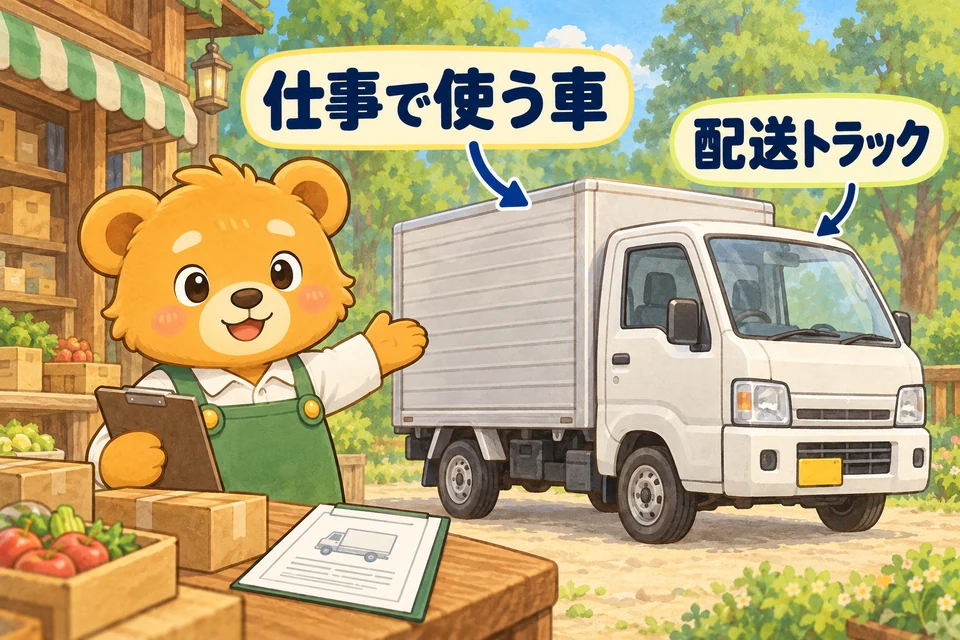
車両運搬具
営業車や配送トラックなど、運搬用の固定資産。
B/S 左側仕訳例 1件
土地
減価しない固定資産。減価償却の対象外。
B/S 左側仕訳例 1件
負債21科目
借りたお金や、あとで支払う義務。
増えたら貸方 / 減ったら借方
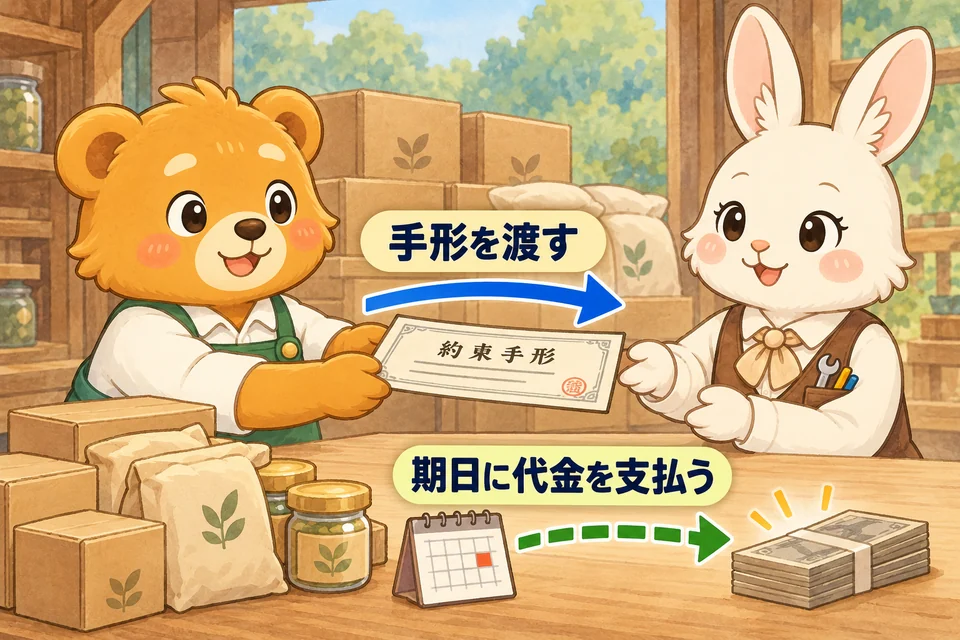
支払手形
約束手形での支払い義務。期日に現金等で決済する。
B/S 右上仕訳例 1件
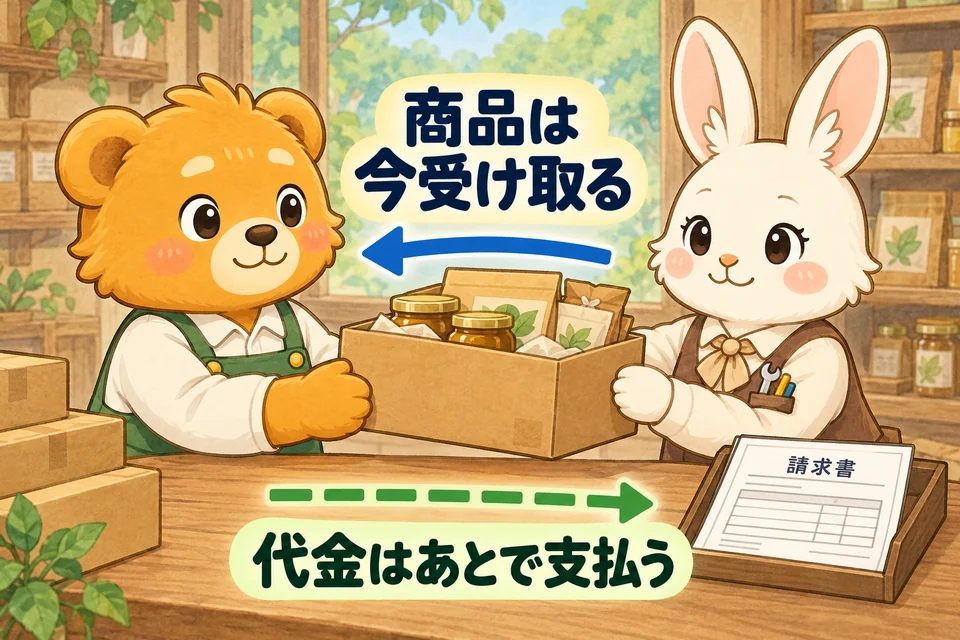
買掛金
商品を先にもらって、代金はあとで払う約束。
B/S 右上仕訳例 1件
電子記録債務
手形のデジタル版。支払期日に決済する義務。
B/S 右上仕訳例 1件
前受金
まだ渡していない商品やサービスに対して、先にもらったお金。
B/S 右上仕訳例 1件
借入金
銀行等からの借入。返済義務と利息が発生する。
B/S 右上仕訳例 1件
役員借入金
役員から一時的に資金を借りたもの。返す義務あり。
B/S 右上仕訳例 1件
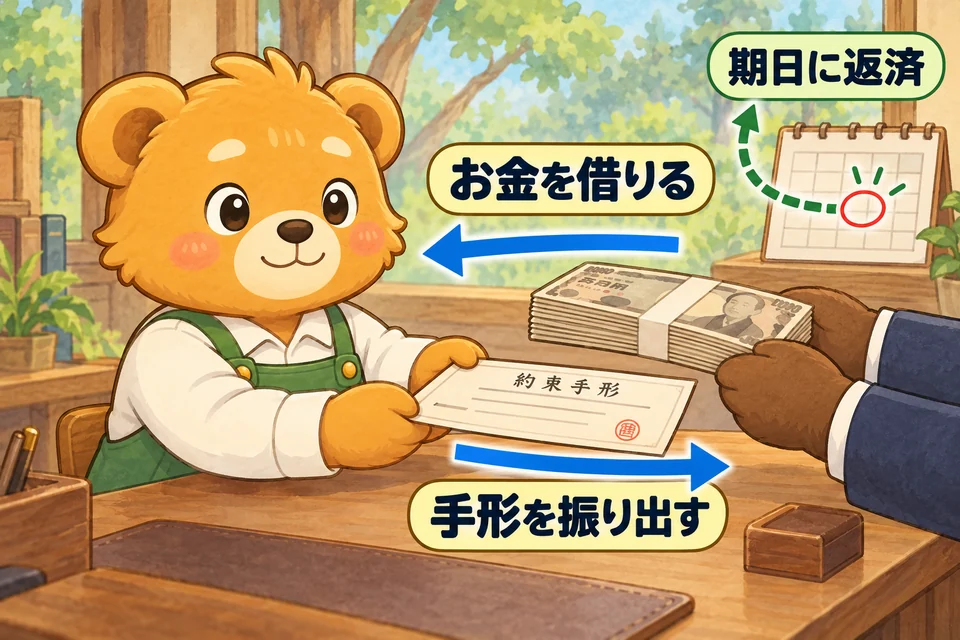
手形借入金
約束手形を振り出して行う借入。期日に返済。
B/S 右上仕訳例 1件
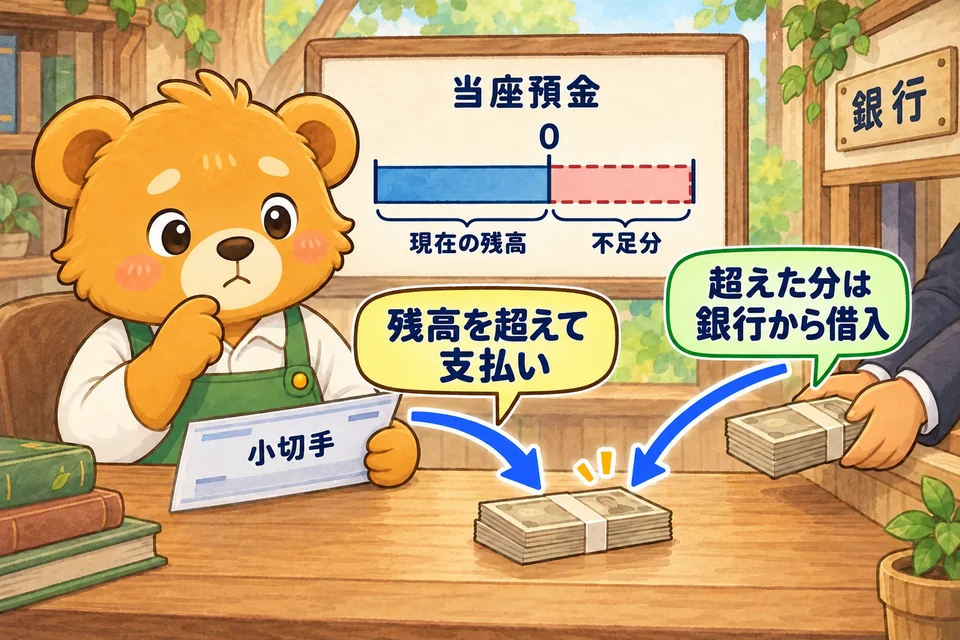
当座借越
当座口座のマイナス残高。銀行からの立替払い。
B/S 右上仕訳例 1件
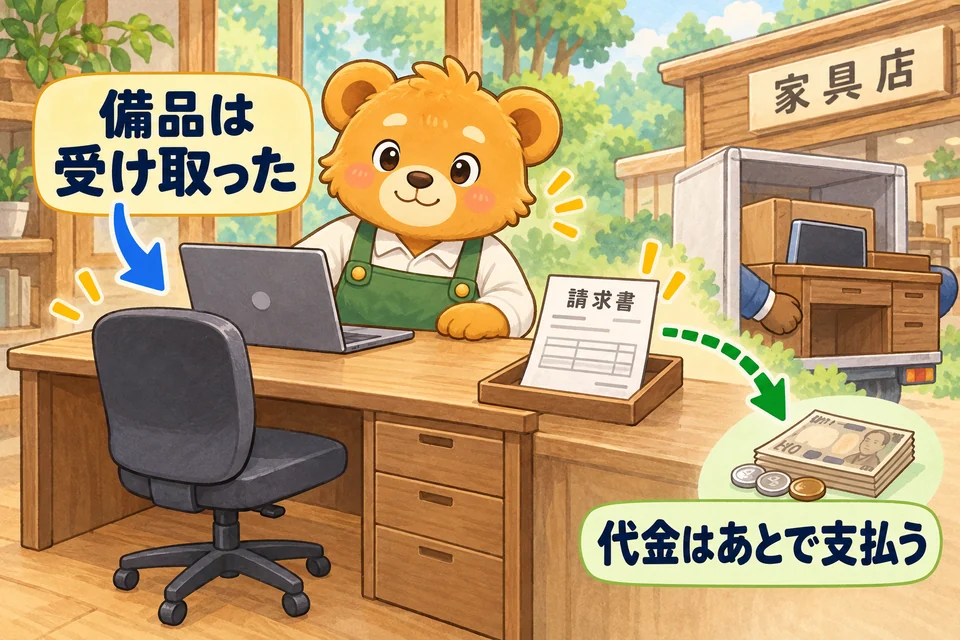
未払金
備品購入など本業以外の未払い代金。
B/S 右上仕訳例 1件
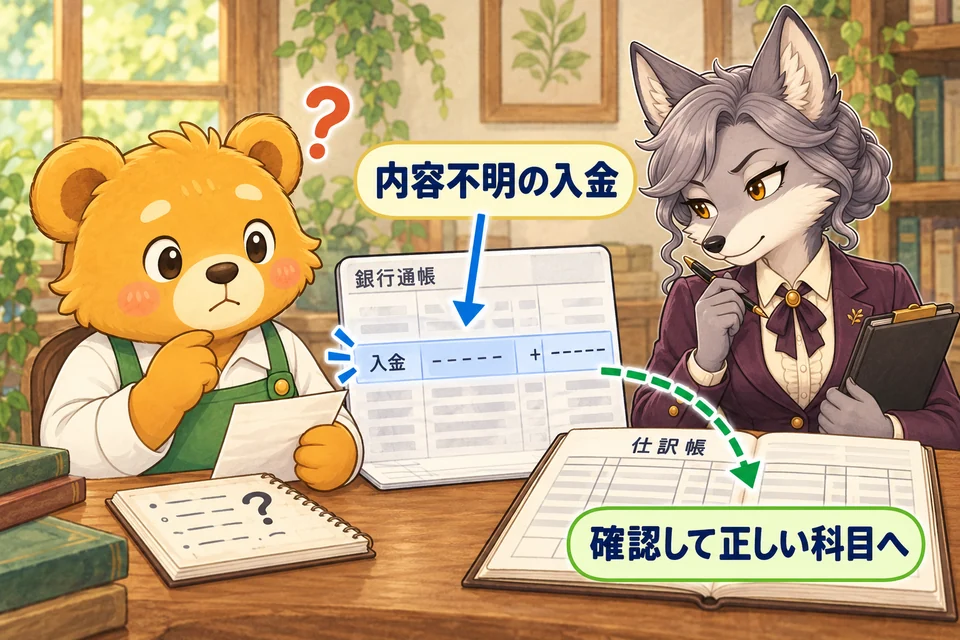
仮受金
内容未確定の一時的な受取額。後で正科目へ振替。
B/S 右上仕訳例 1件
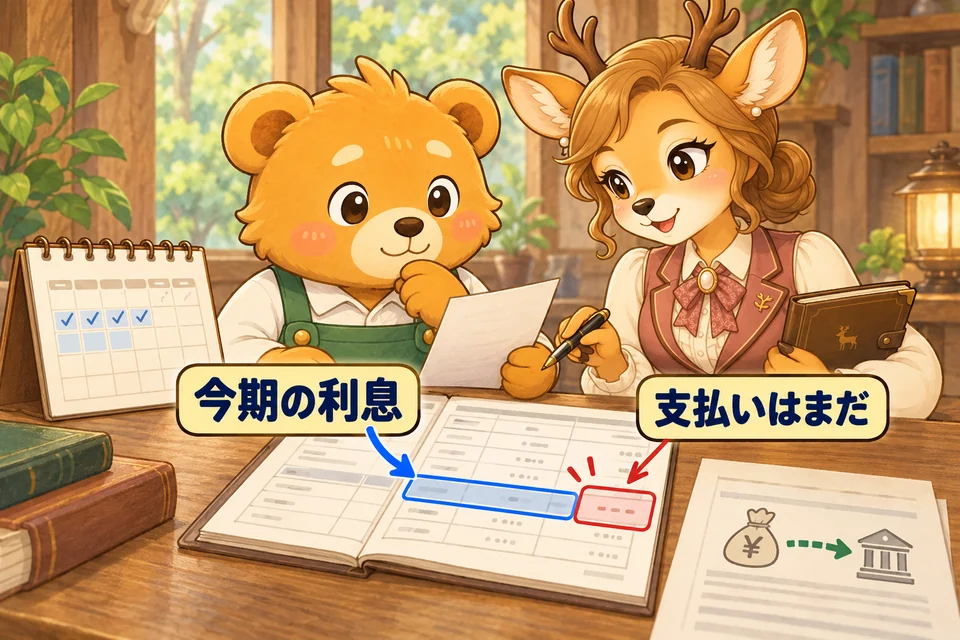
未払利息など未払費用
もう今期の費用なのに、まだ払っていない利息や地代など。
B/S 右上仕訳例 1件
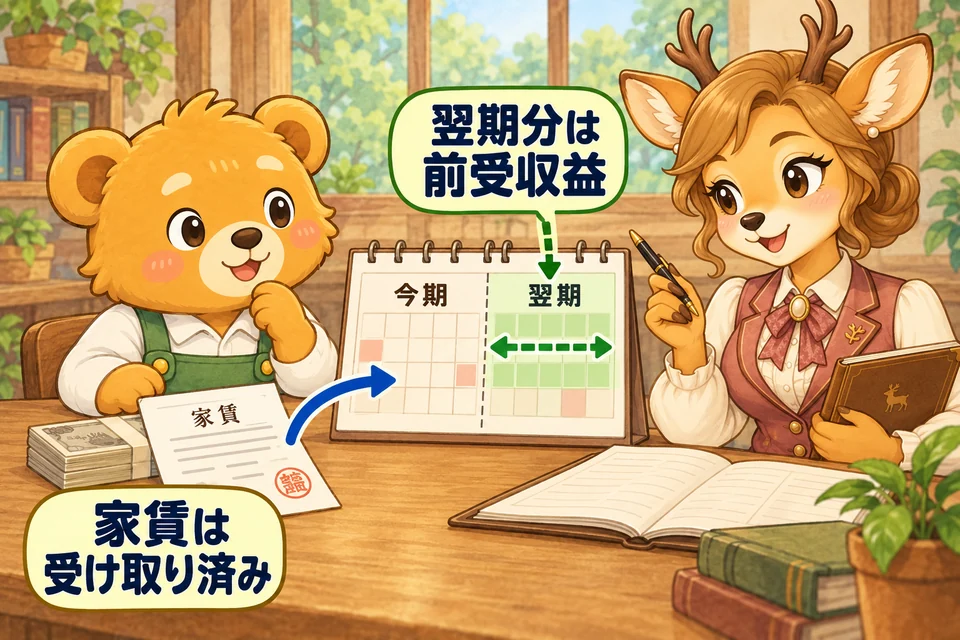
前受地代など前受収益
先にもらっているけれど、まだ今期の売上にはしていない地代や家賃など。
B/S 右上仕訳例 1件
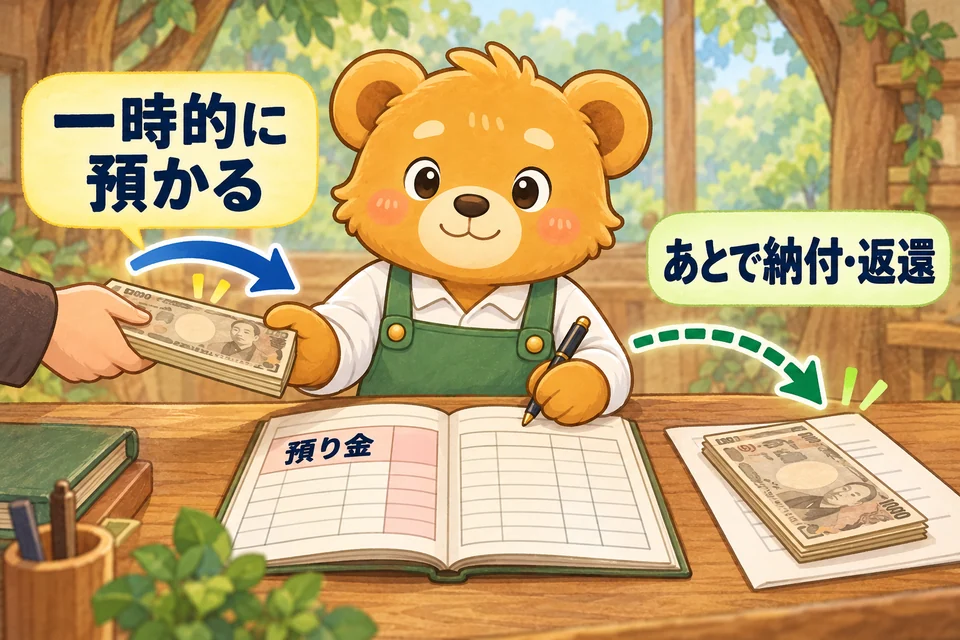
預り金
従業員などから預かったお金。あとで納付・返還する。
B/S 右上仕訳例 1件
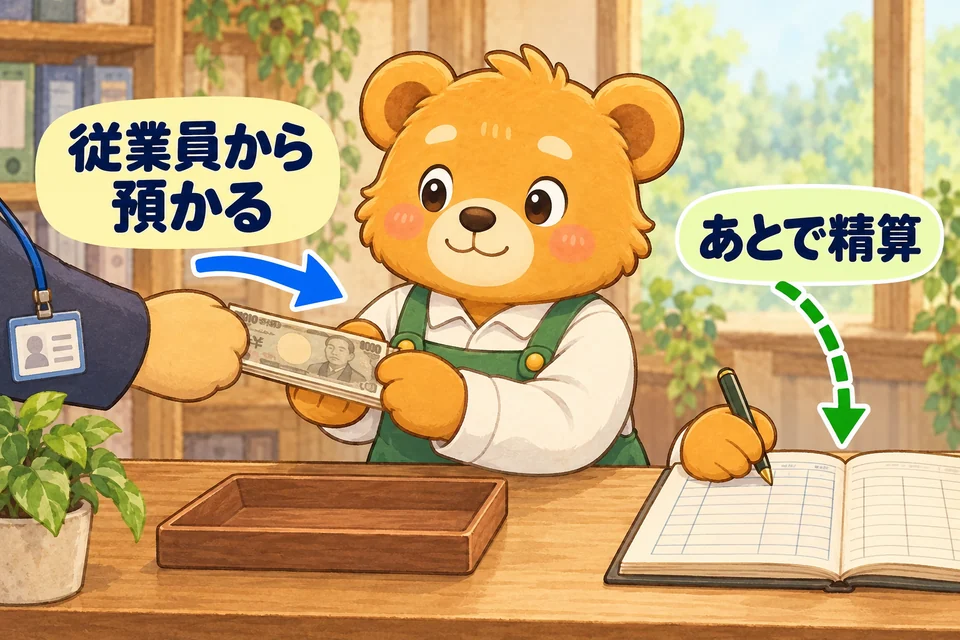
従業員預り金
従業員から預かった各種立替・積立金などの一時保管。
B/S 右上仕訳例 1件
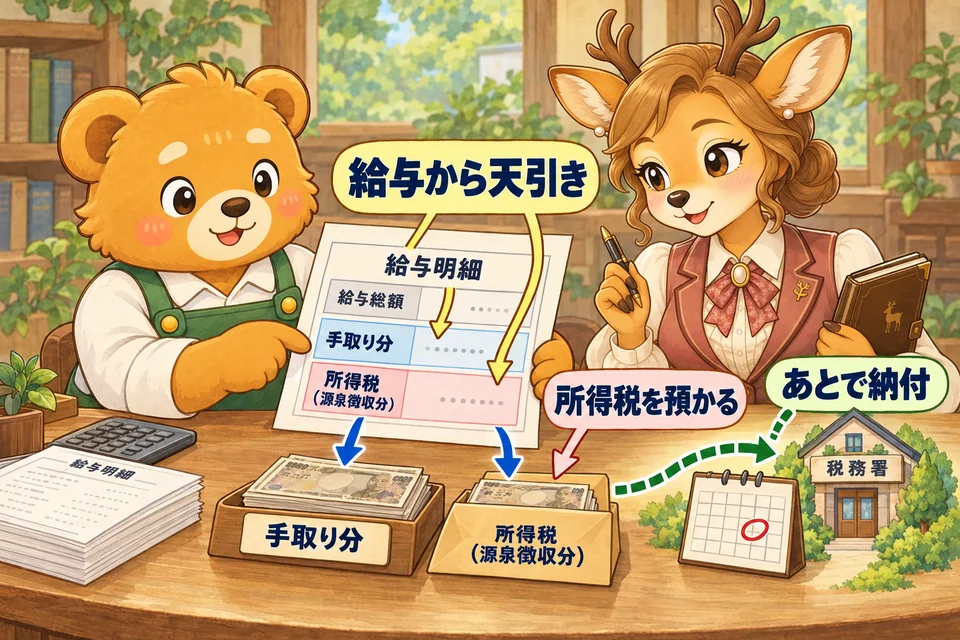
所得税預り金
給与から源泉徴収した所得税の預かり金(後日納付)。
B/S 右上仕訳例 1件
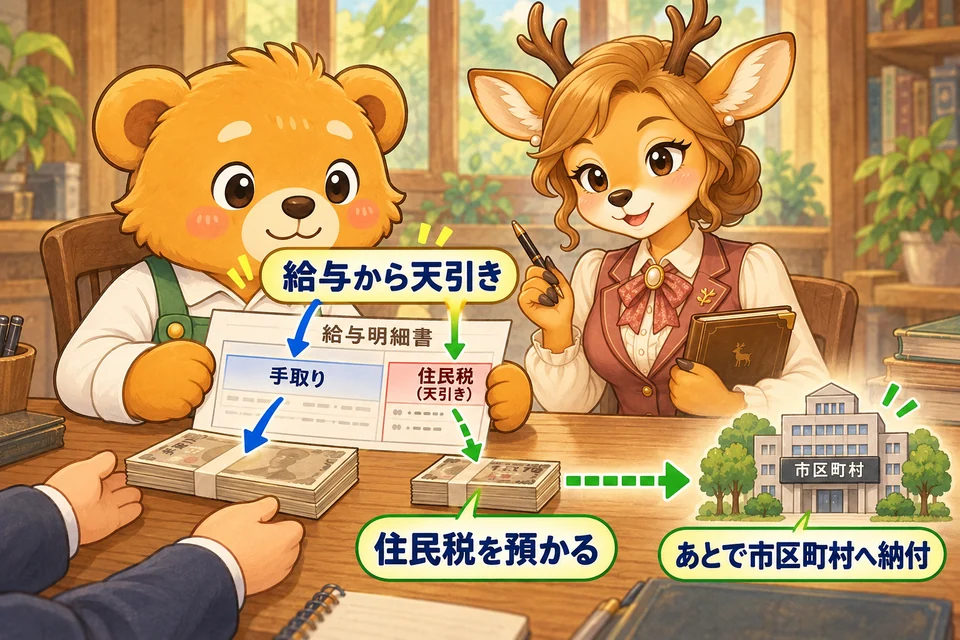
住民税預り金
給与から天引きした住民税の預かり金(後日納付)。
B/S 右上仕訳例 1件
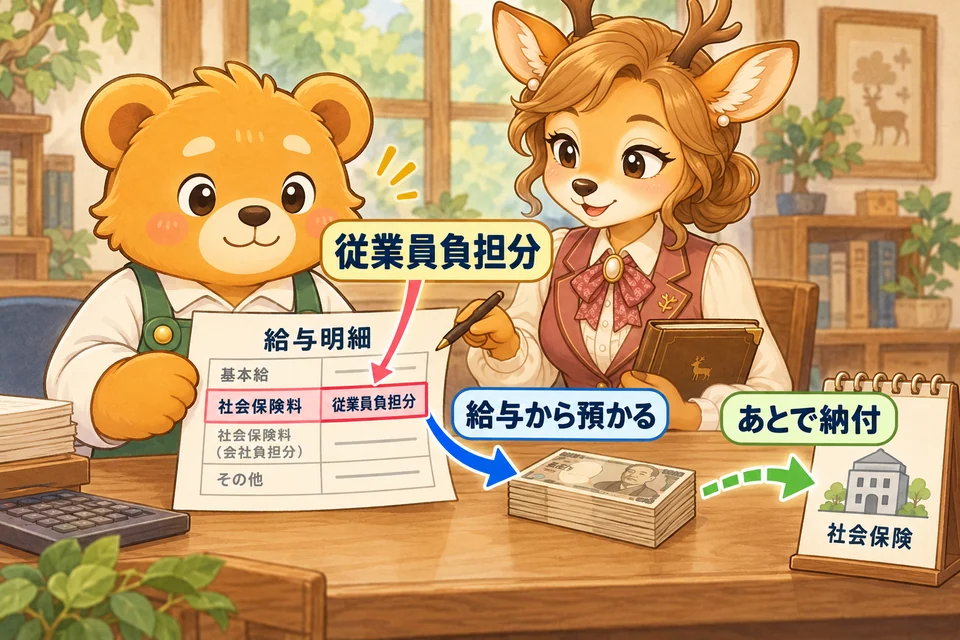
社会保険料預り金
従業員負担分の社会保険料の預かり金(後日納付)。
B/S 右上仕訳例 1件
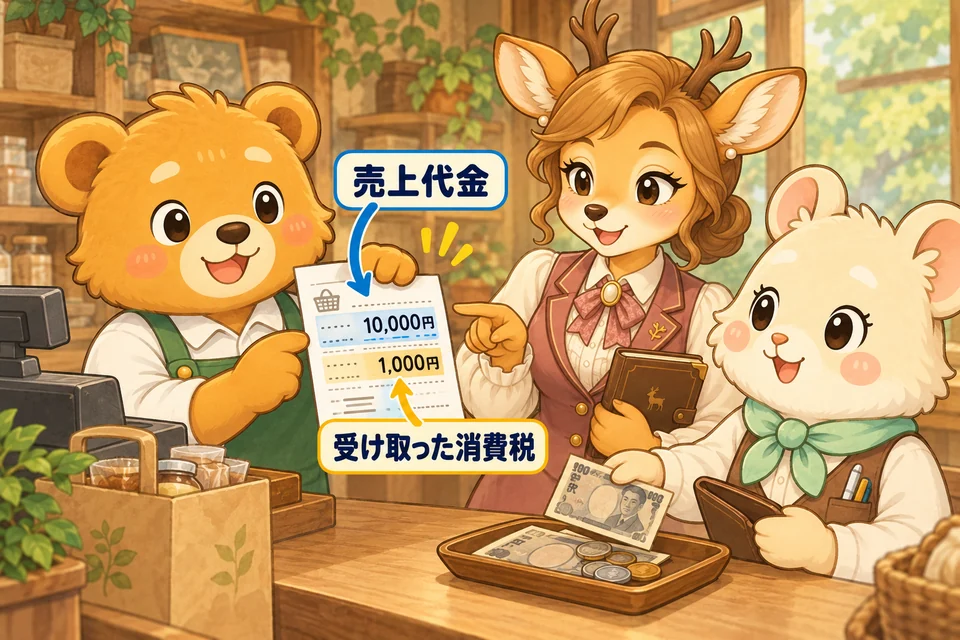
仮受消費税
売上時に受け取った消費税の一時計上(税抜経理)。
B/S 右上仕訳例 1件
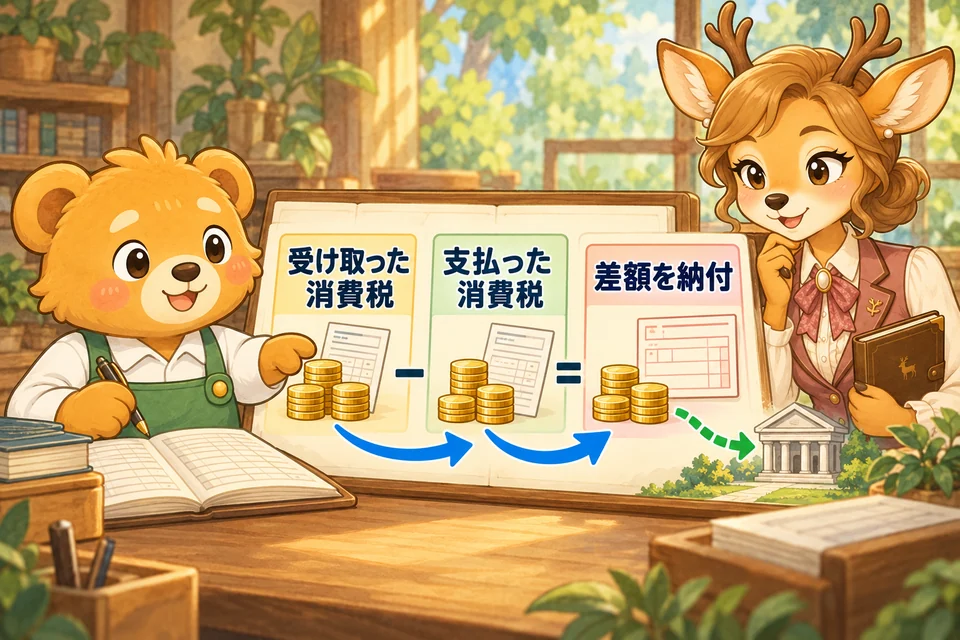
未払消費税
納税時点までの消費税の差額(納付額)の未払い。
B/S 右上仕訳例 1件
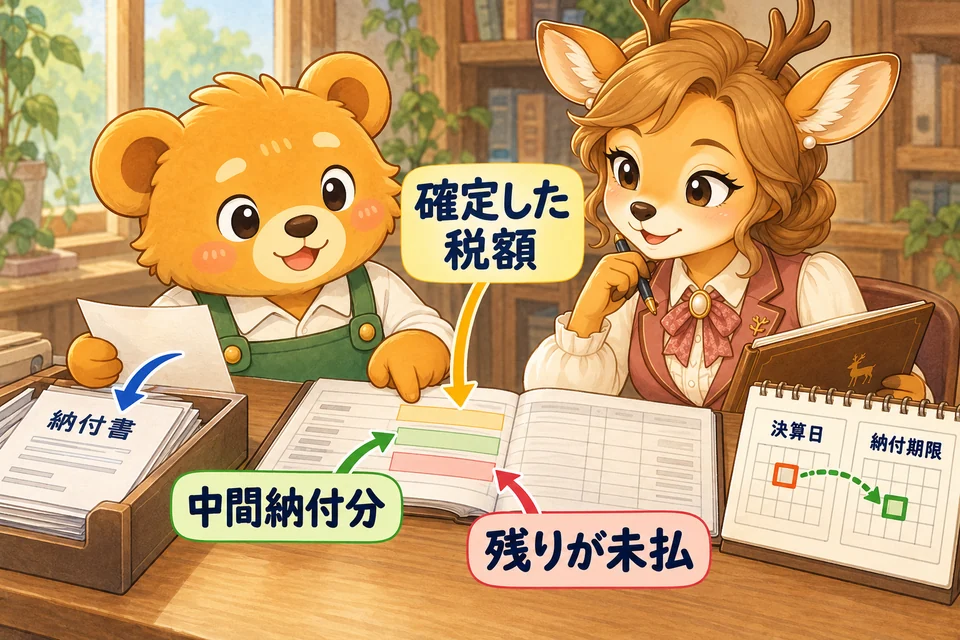
未払法人税等
決算で確定した法人税等の未払い額(納付義務)。
B/S 右上仕訳例 1件
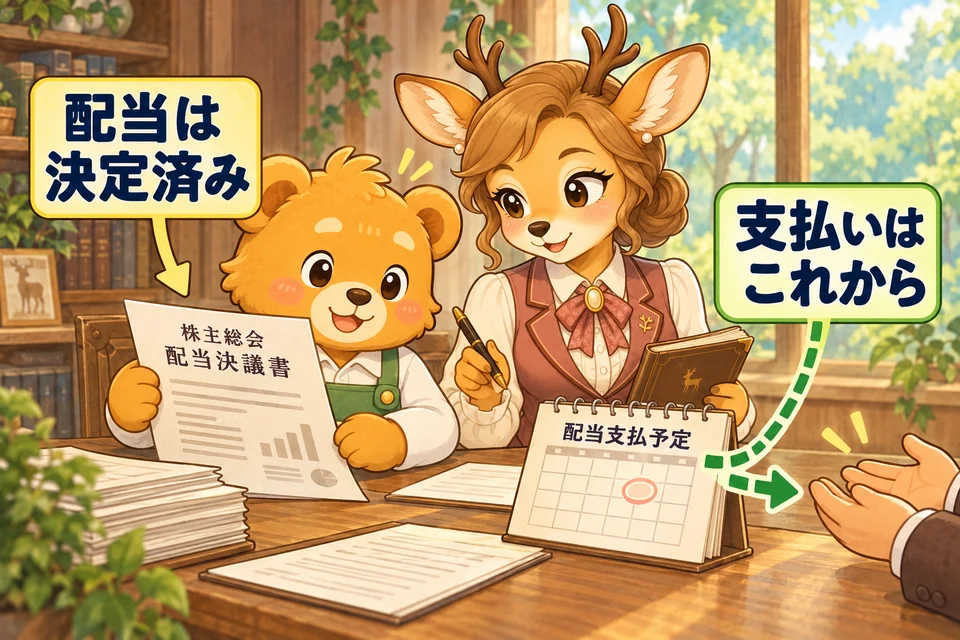
未払配当金
株主総会で決めた配当で、まだ支払っていない額。
B/S 右上仕訳例 1件
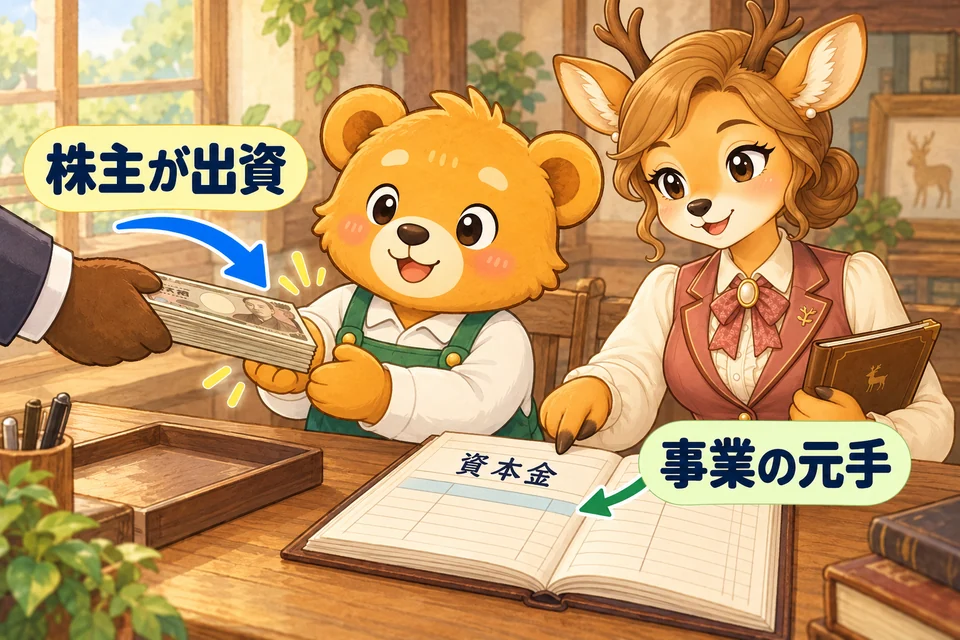
純資産3科目
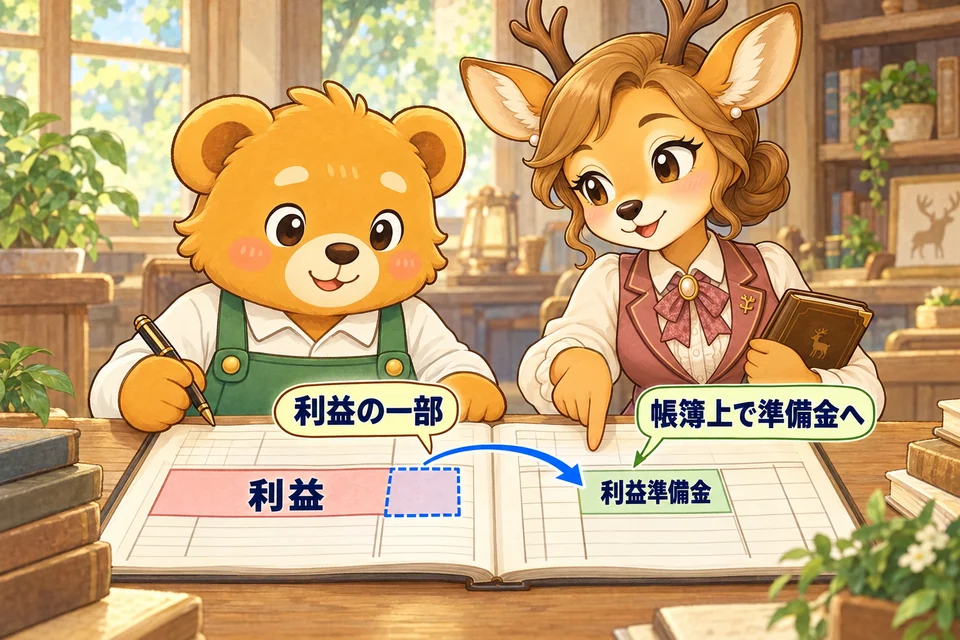
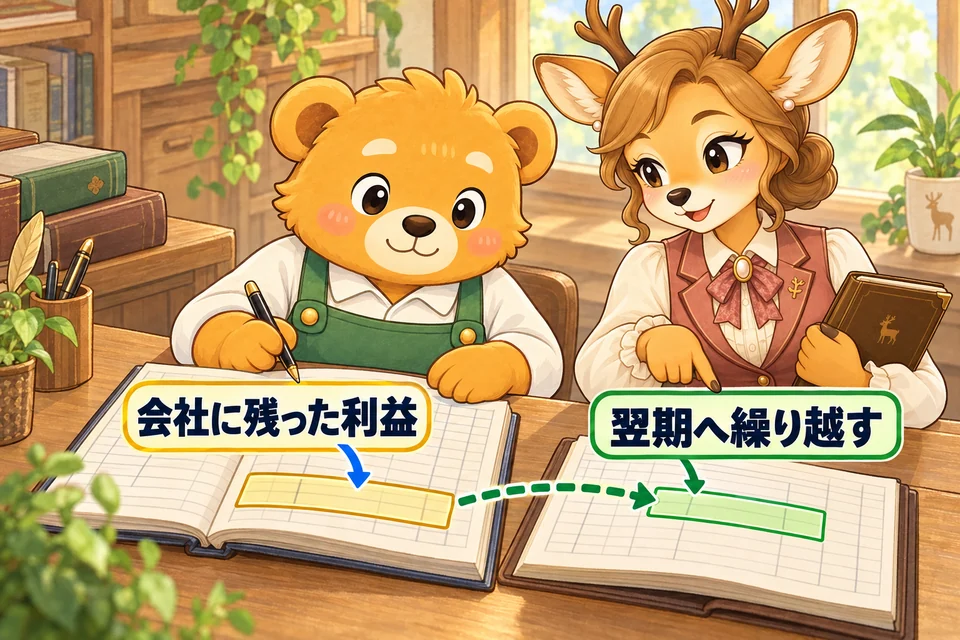
株主からの出資や、会社に蓄積した利益。
増えたら貸方 / 減ったら借方
収益9科目
売上や受取利息など、利益を増やすもの。
発生したら貸方
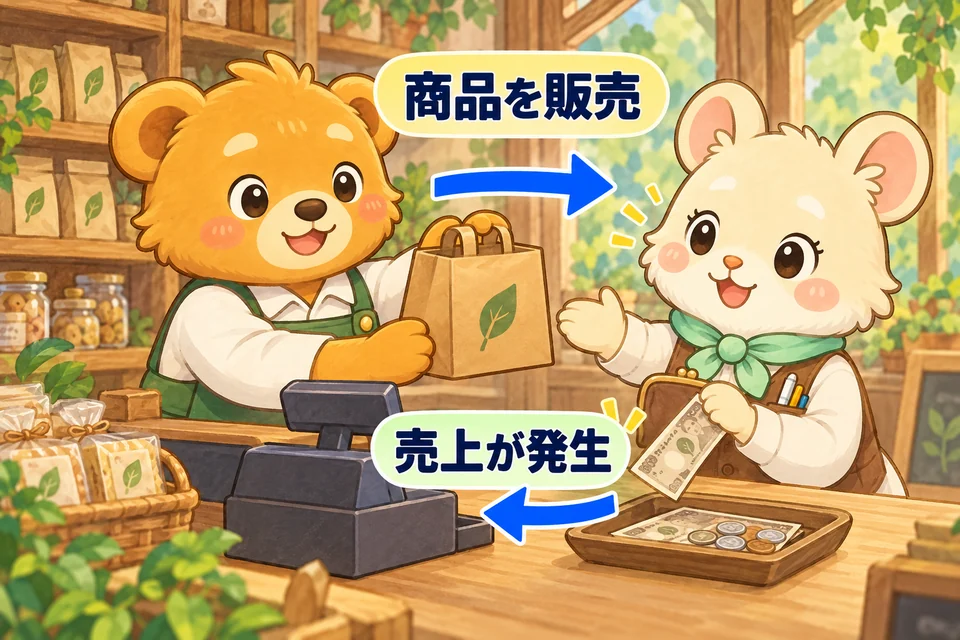
売上
商品やサービスを売って入ってくる、お店の売上。
P/L 右側仕訳例 1件
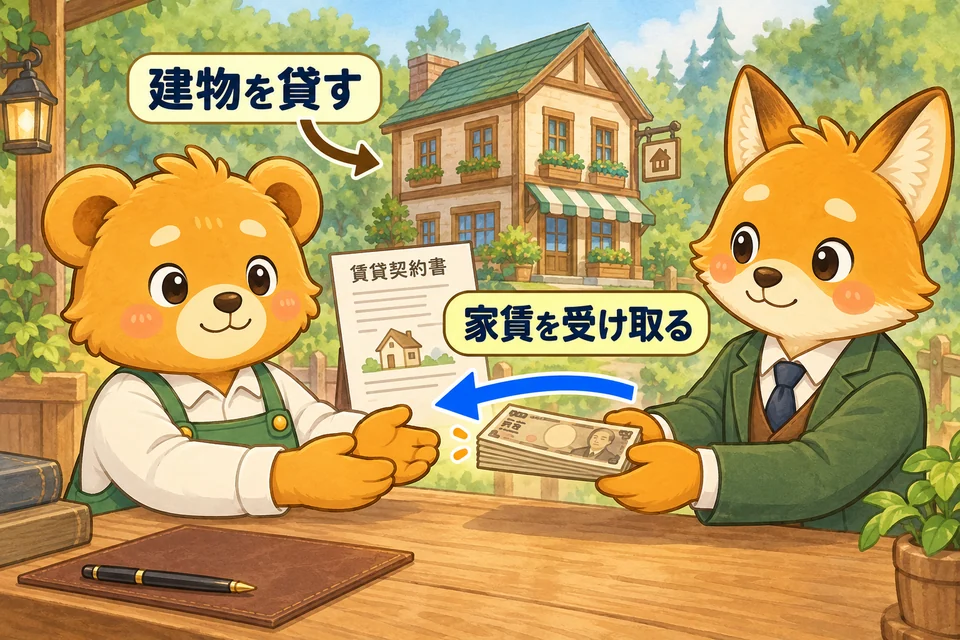
受取家賃
建物や土地を貸して受け取る賃料収益。
P/L 右側仕訳例 1件
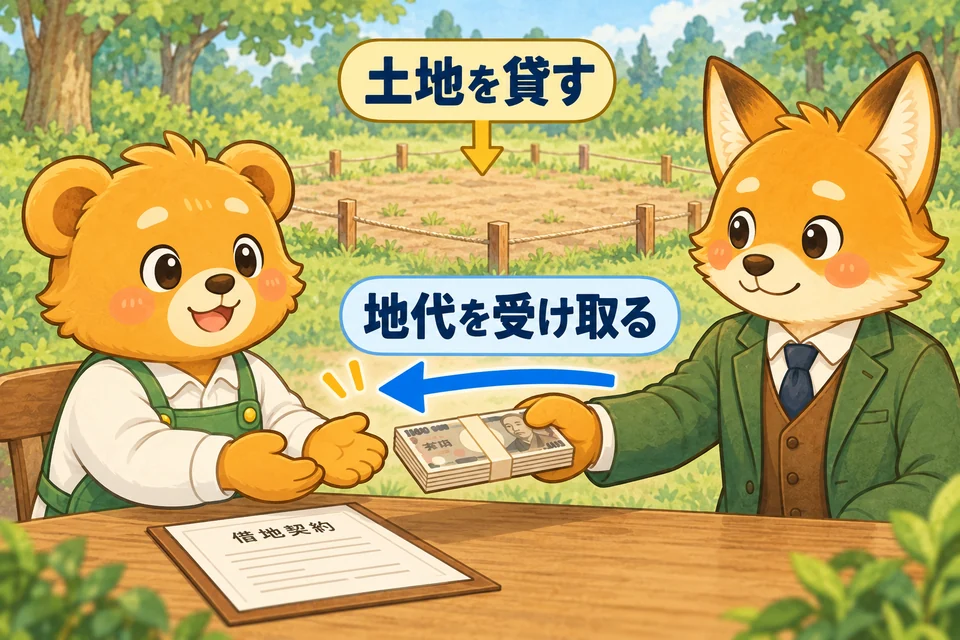
受取地代
土地を貸して受け取る収益。
P/L 右側仕訳例 1件
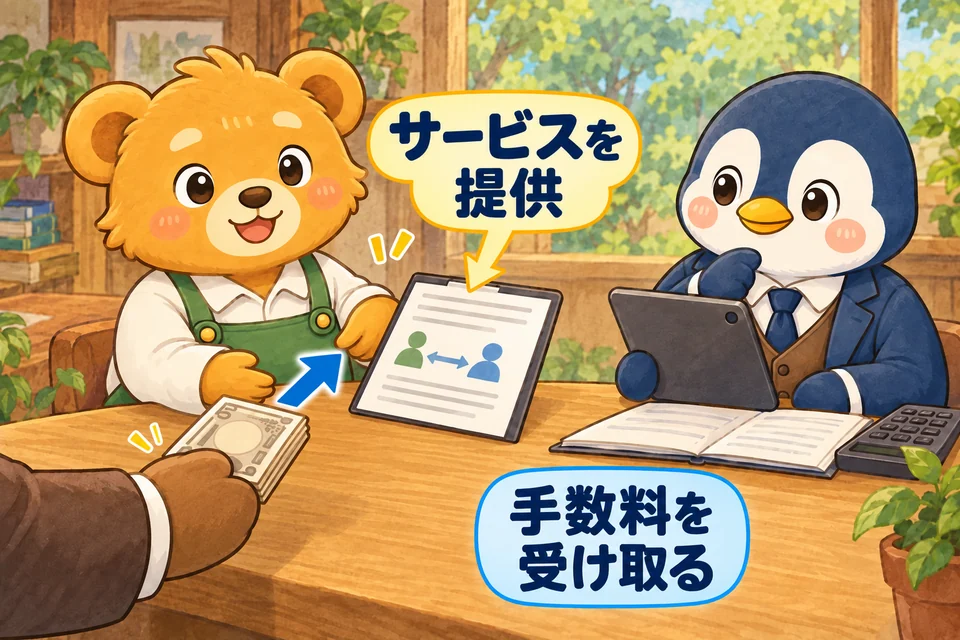
受取手数料
サービス提供などで得た手数料収益。
P/L 右側仕訳例 1件
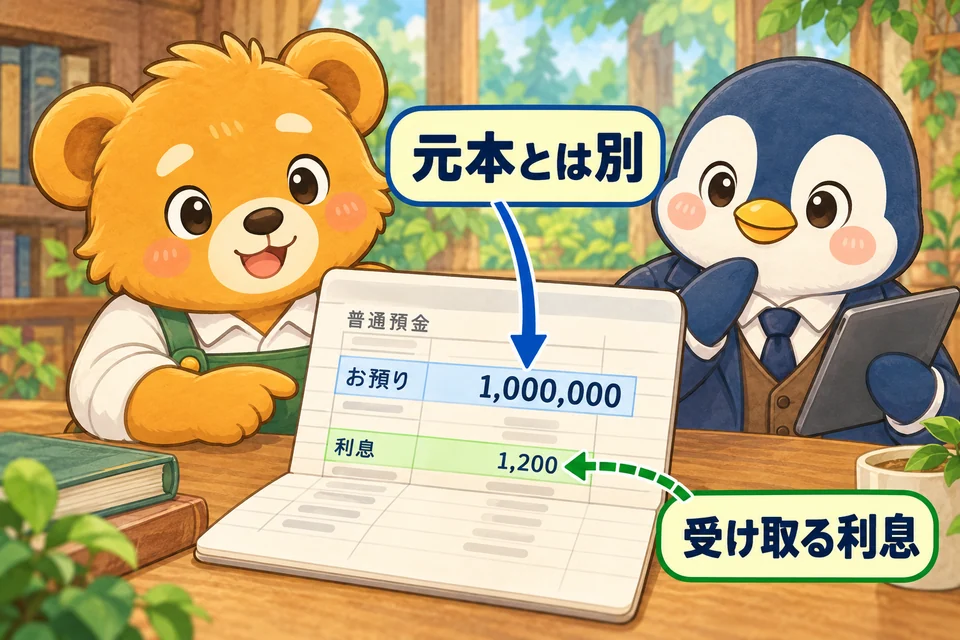
受取利息
預金や貸付金に対して受け取る利息収益。
P/L 右側仕訳例 1件
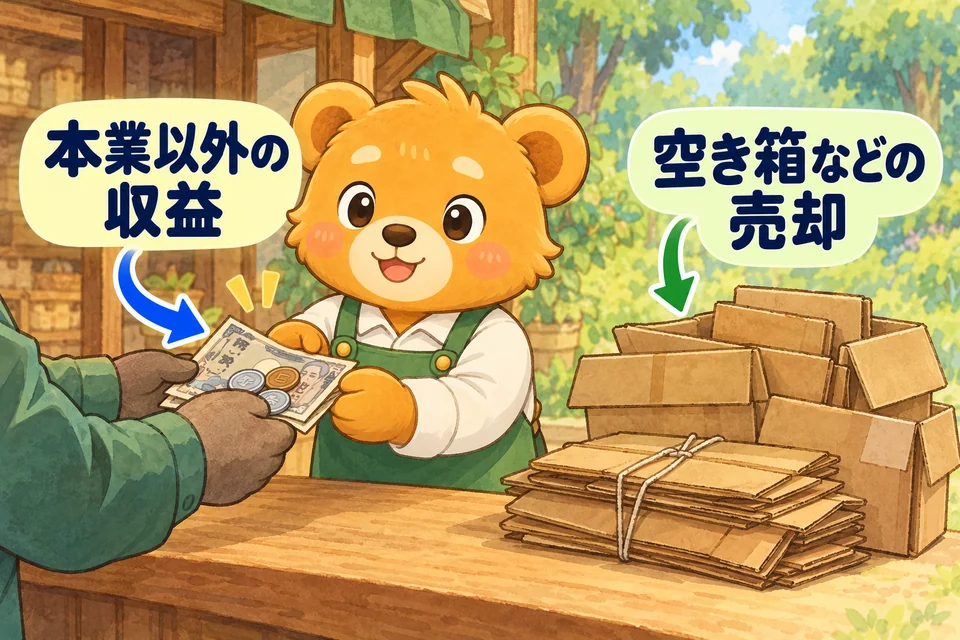
雑益
主な事業以外で得た臨時的・軽微な収益。
P/L 右側仕訳例 1件
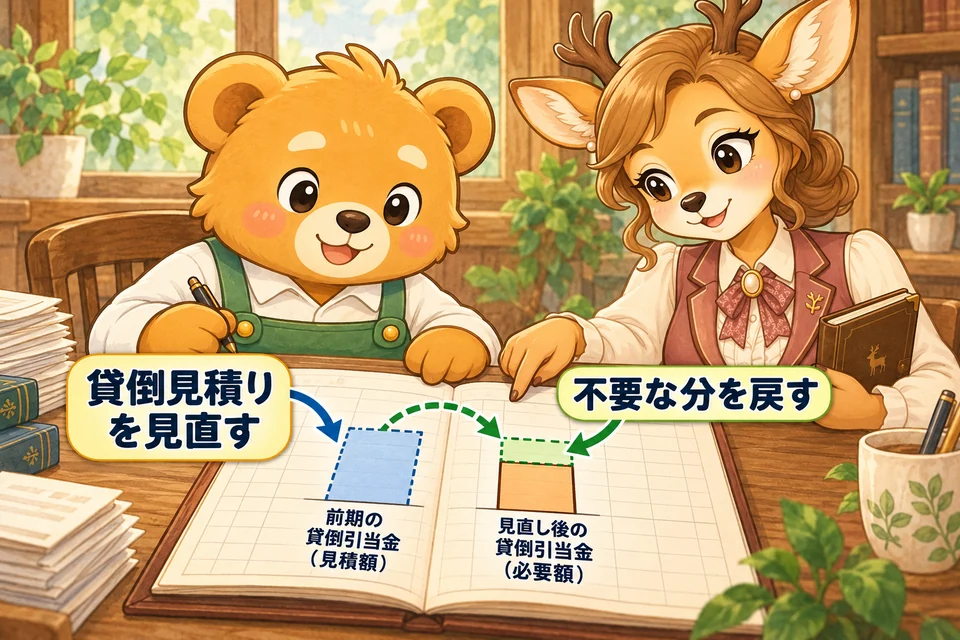
貸倒引当金戻入
前期に見積もった貸倒引当金を戻したときの収益。
P/L 右側仕訳例 1件
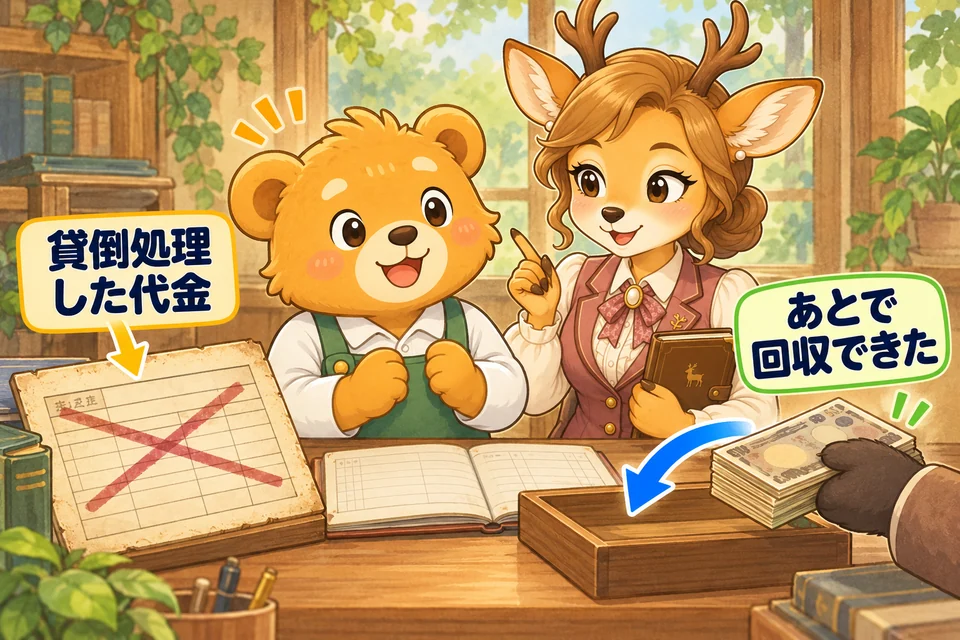
償却債権取立益
一度貸倒処理した債権を回収したときの収益。
P/L 右側仕訳例 1件
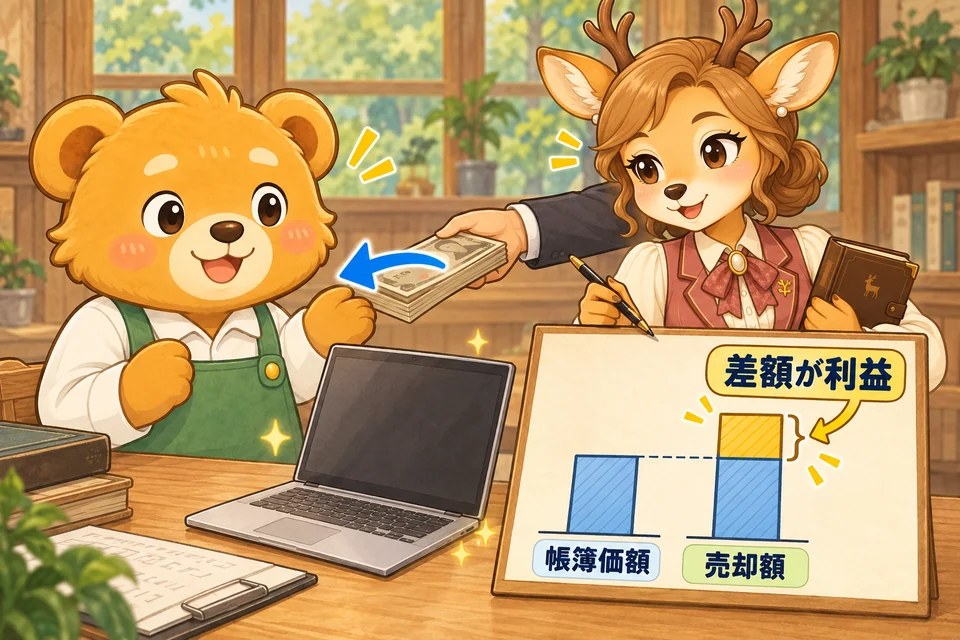
固定資産売却益
固定資産を帳簿価額より高く売ったときの差益。
P/L 右側仕訳例 1件
費用26科目
仕入や給料など、利益を減らすもの。
発生したら借方
仕入
お店で売るための商品を買ったときの科目。
P/L 左側仕訳例 1件
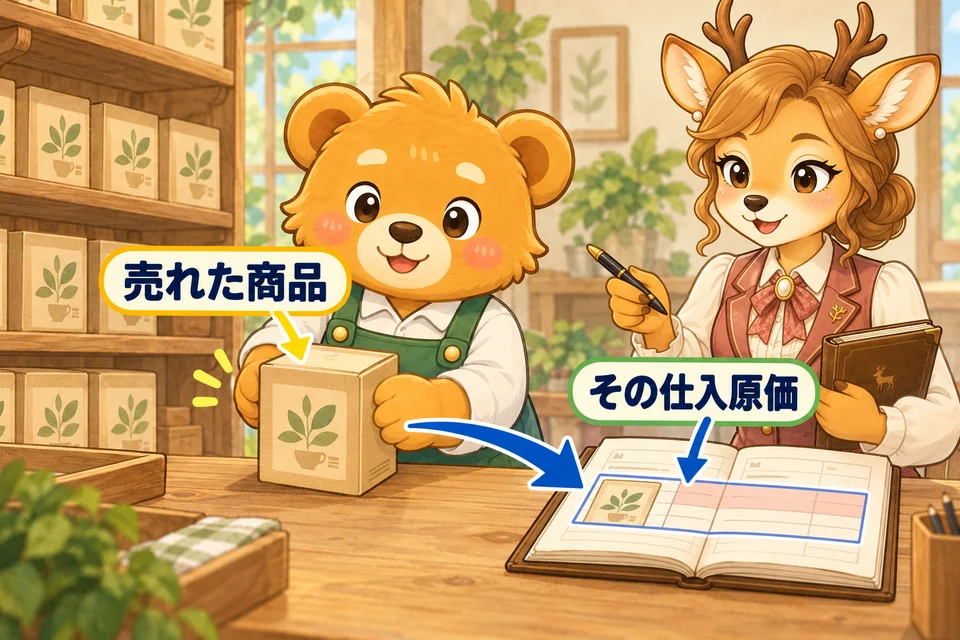
売上原価
当期販売分に対応する商品の仕入原価。
P/L 左側仕訳例 1件
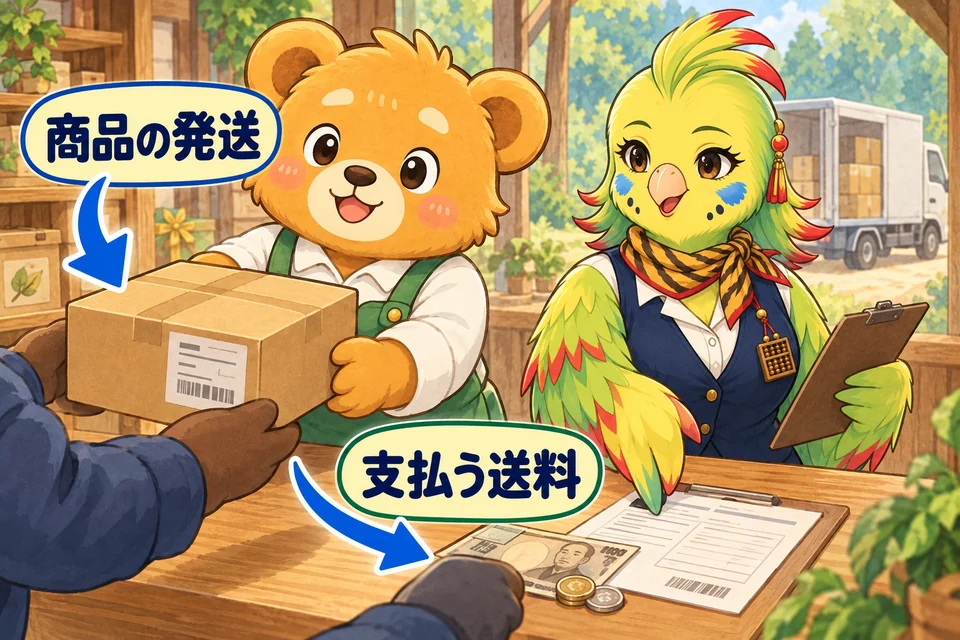
発送費
商品を発送するための宅配料や郵送料。
P/L 左側仕訳例 1件
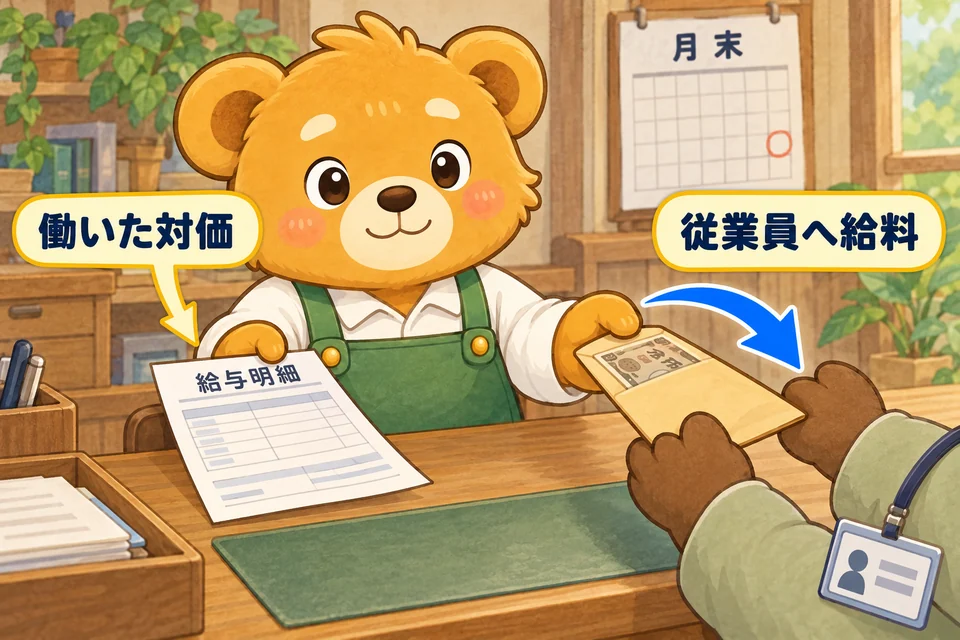
給料
従業員に支払う労働の対価。
P/L 左側仕訳例 1件
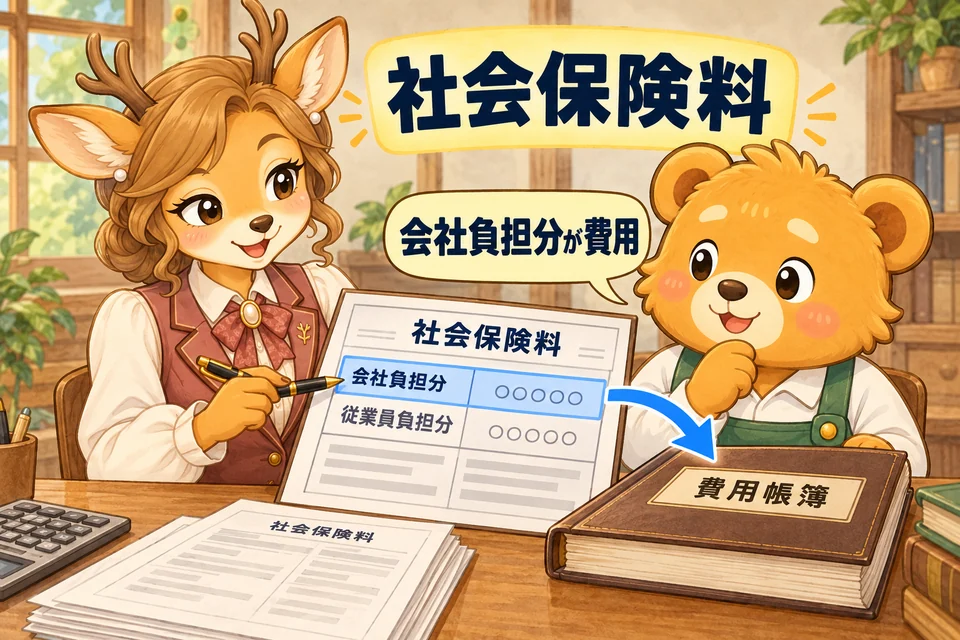
法定福利費
社会保険料の会社負担分。
P/L 左側仕訳例 1件
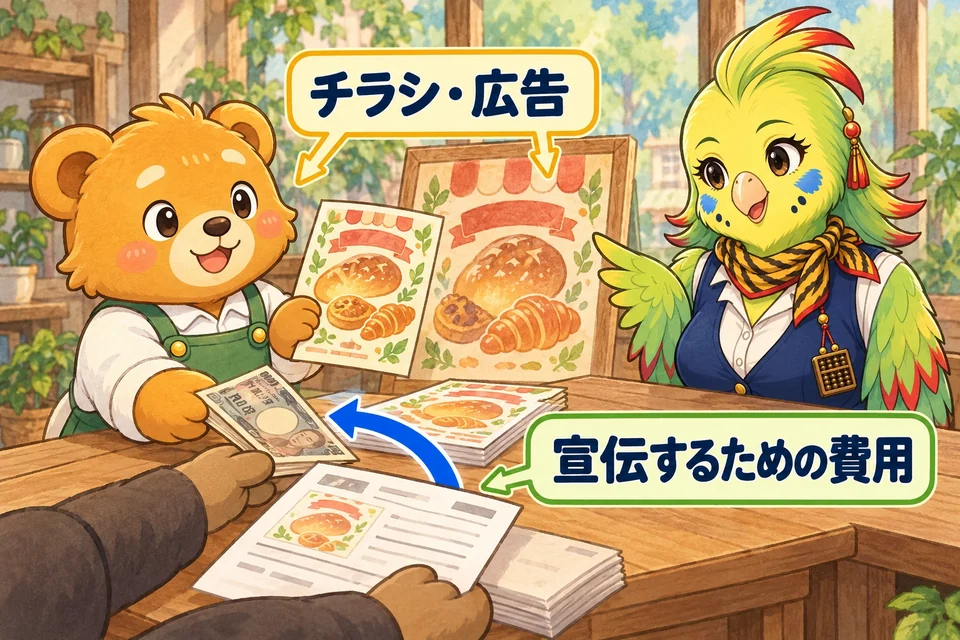
広告宣伝費
チラシ・Web広告・看板など販売促進のための費用。
P/L 左側仕訳例 1件
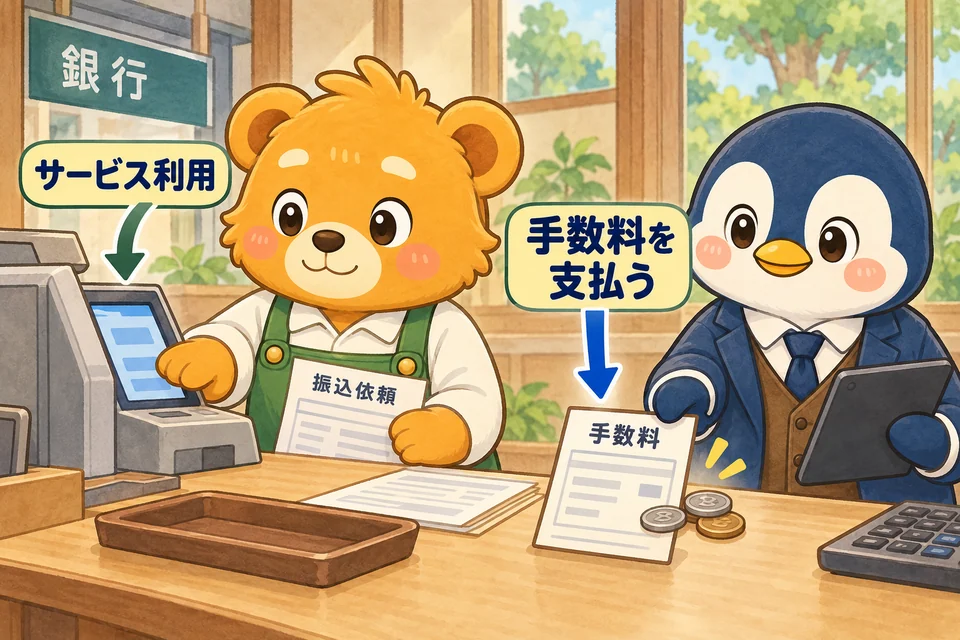
支払手数料
振込・仲介・決済サービスなどの手数料。
P/L 左側仕訳例 1件
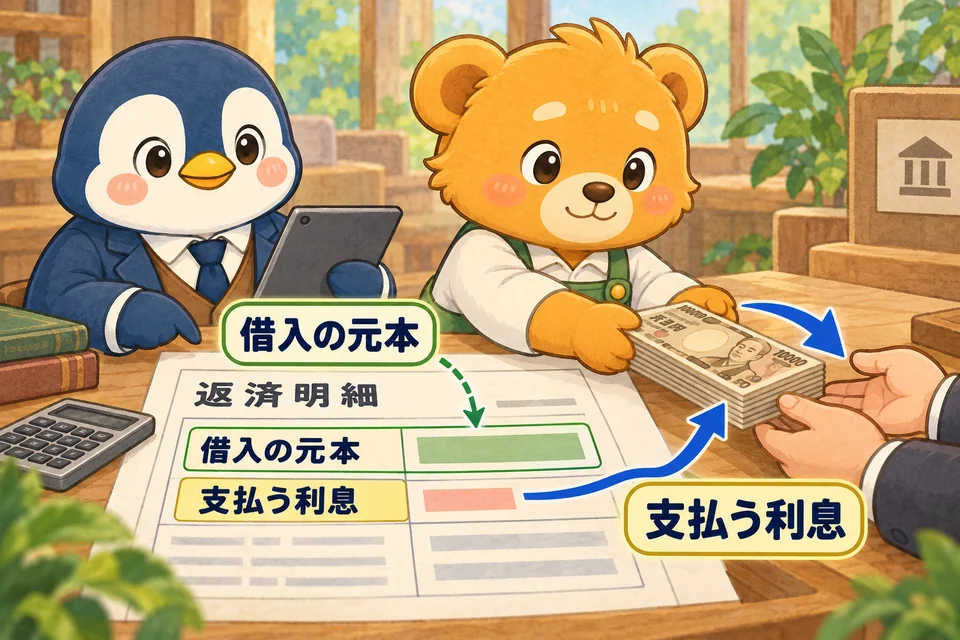
支払利息
借入金などに対して支払う利息の費用。
P/L 左側仕訳例 1件
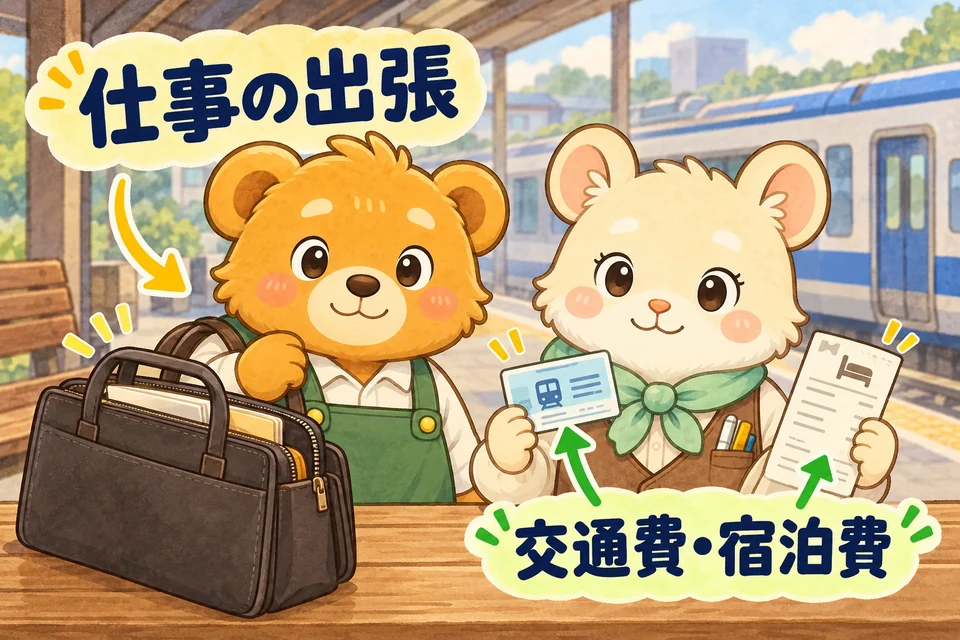
旅費交通費
出張の交通費・宿泊費・日当などの費用。
P/L 左側仕訳例 1件
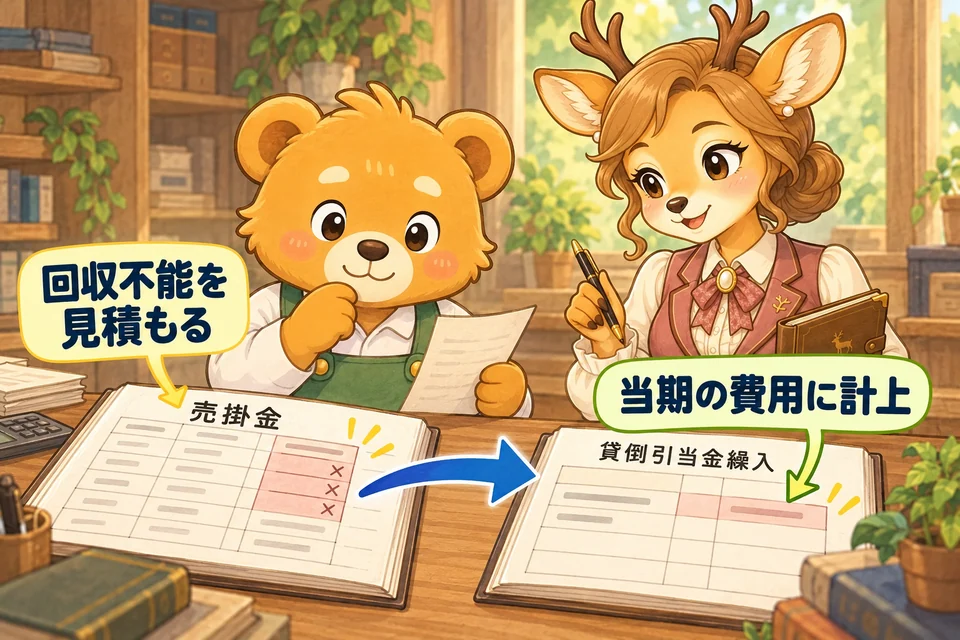
貸倒引当金繰入
売掛金などの貸倒見積額を当期の費用に計上する科目。
P/L 左側仕訳例 1件
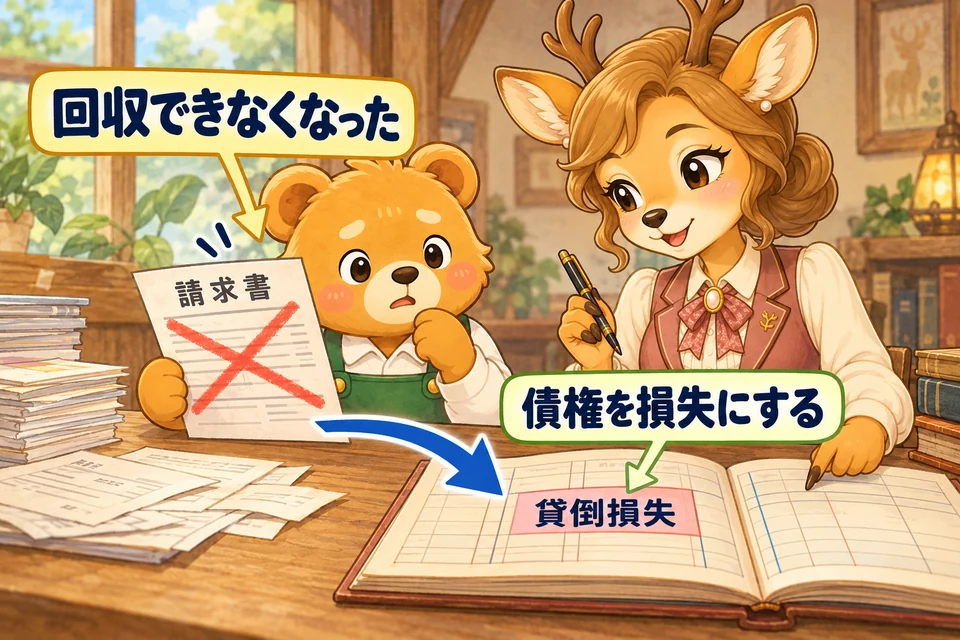
貸倒損失
回収不能になった債権を費用として処理する科目。
P/L 左側仕訳例 1件
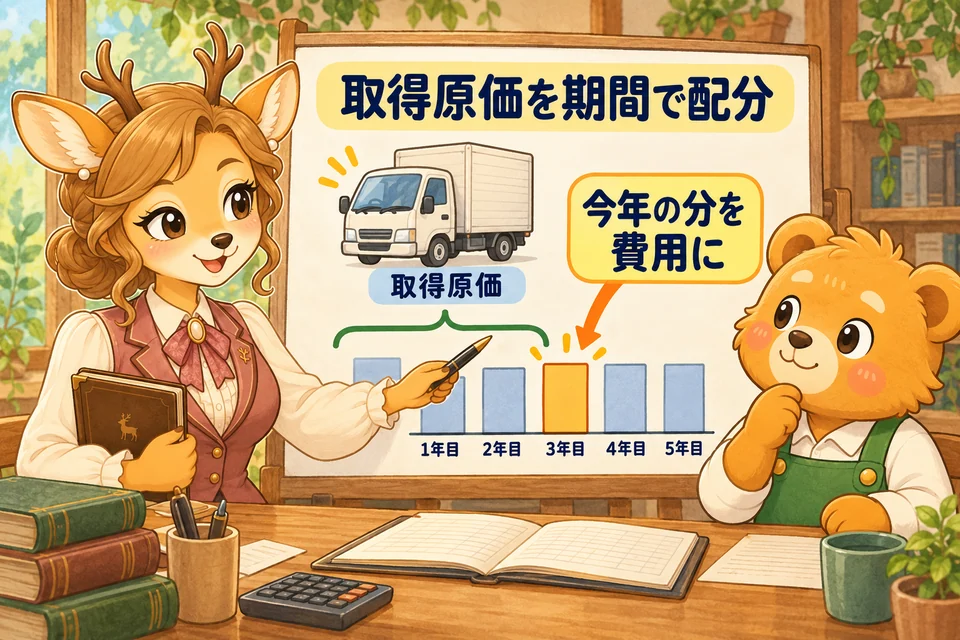
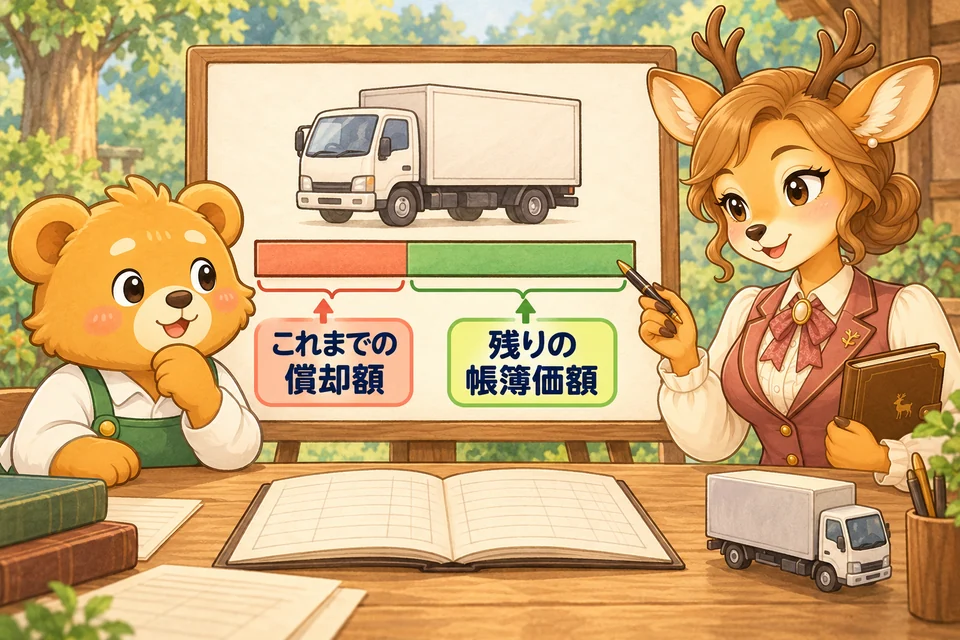
減価償却費
固定資産の価値を使用期間に配分して計上する費用。
P/L 左側仕訳例 1件
通信費
電話・インターネット・クラウドサービスの利用料など。
P/L 左側仕訳例 1件
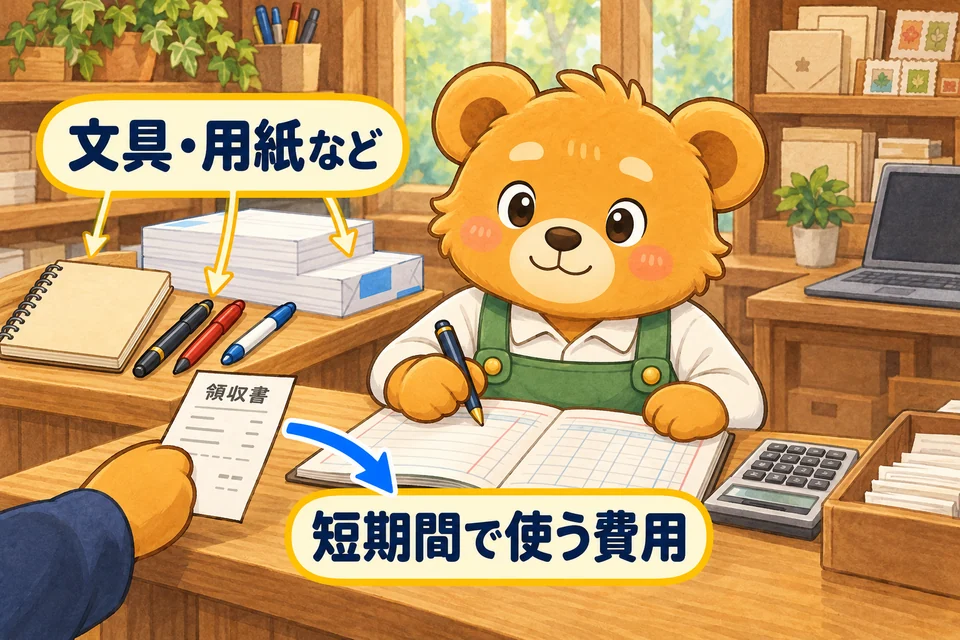
消耗品費
文具・少額ツールなど短期間で使い切る物品の費用。
P/L 左側仕訳例 1件
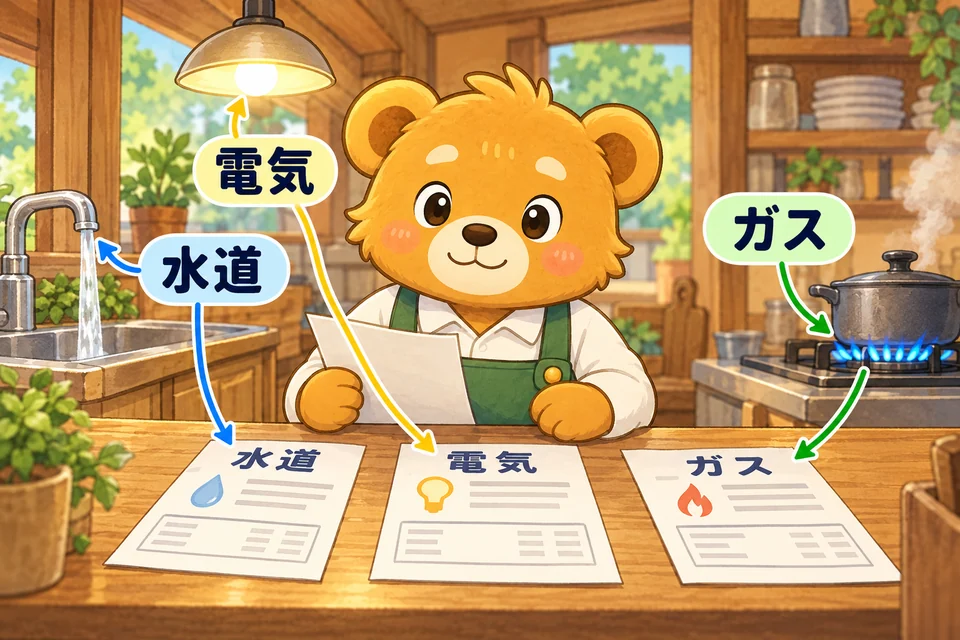
水道光熱費
水道・電気・ガスなど事業で使用するエネルギー費用。
P/L 左側仕訳例 1件
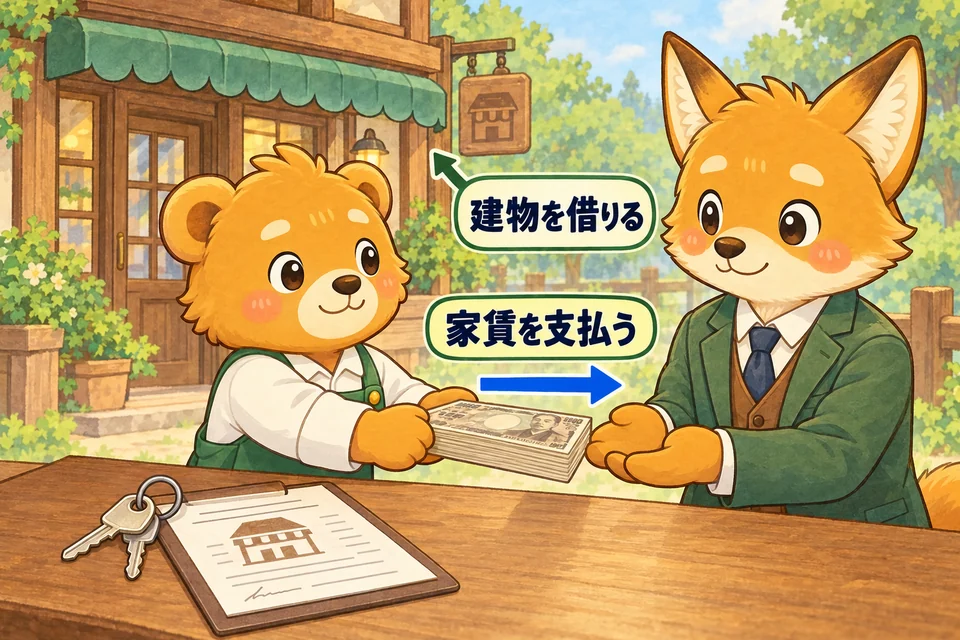
支払家賃
事務所や店舗などの賃借料の費用。
P/L 左側仕訳例 1件
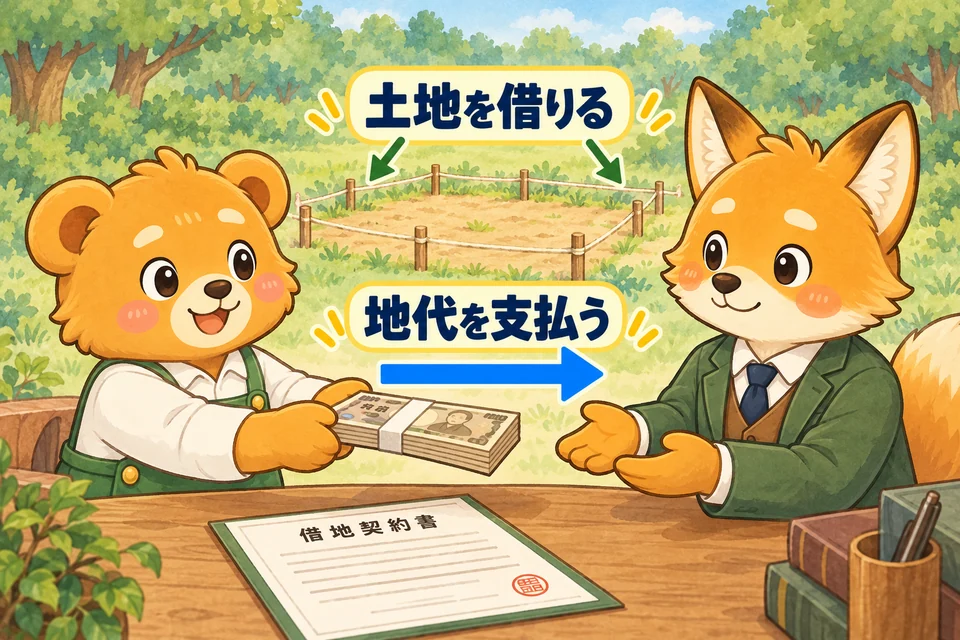
支払地代
事業用土地を借りる場合の賃借料の費用。
P/L 左側仕訳例 1件
保険料
火災・自動車・賠償責任など各種保険の保険料。
P/L 左側仕訳例 1件
租税公課
事業に関する各種税金や公課(自動車税・印紙税など)。
P/L 左側仕訳例 1件
修繕費
建物・設備の維持修理にかかる費用(資本的支出は除く)。
P/L 左側仕訳例 1件
雑費
区分しにくい少額・臨時の費用。使い過ぎ注意の科目。
P/L 左側仕訳例 1件
雑損
盗難・紛失・災害など突発的な損失の計上に用いる科目。
P/L 左側仕訳例 1件
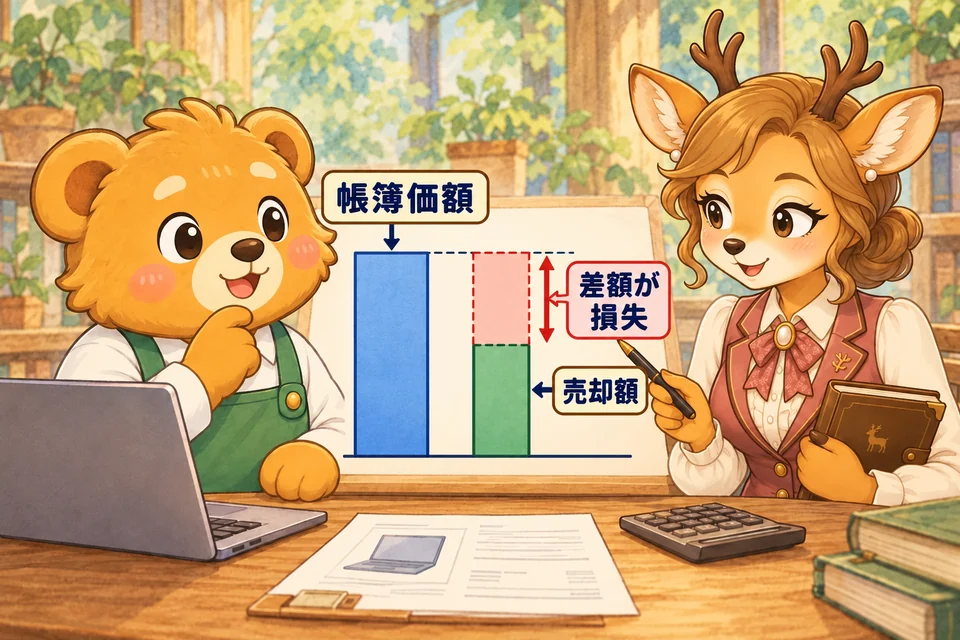
固定資産売却損
固定資産を帳簿価額より安く売ったときの差損。
P/L 左側仕訳例 1件
保管費
倉庫の保管料や冷蔵保管などのサービス費用。
P/L 左側仕訳例 1件
諸会費
商工会議所や業界団体などへの会費・年会費など。
P/L 左側仕訳例 1件
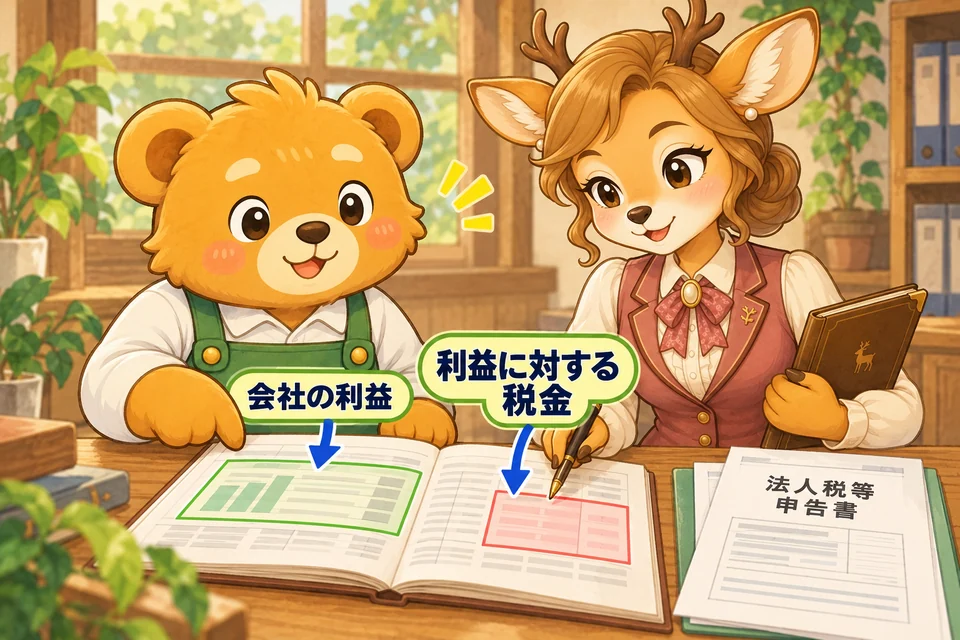
法人税、住民税及び事業税
会社の利益に対して課される法人税・住民税・事業税。
P/L 左側仕訳例 1件
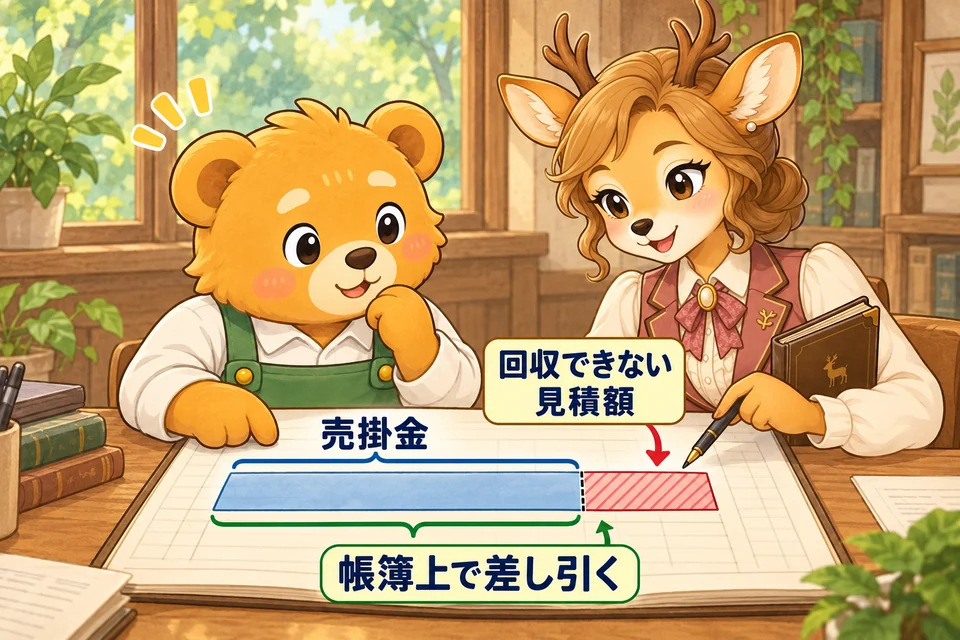
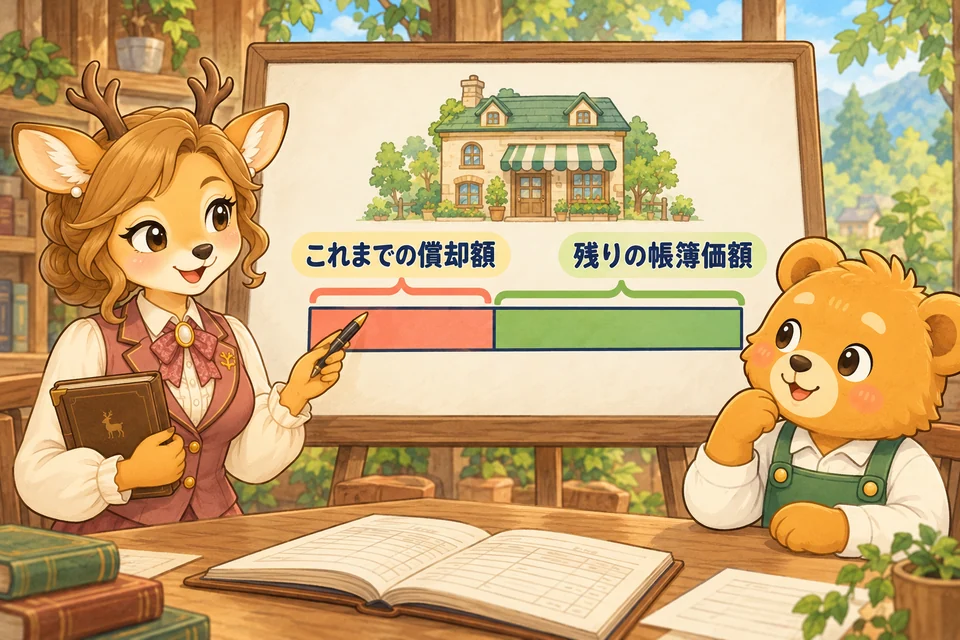
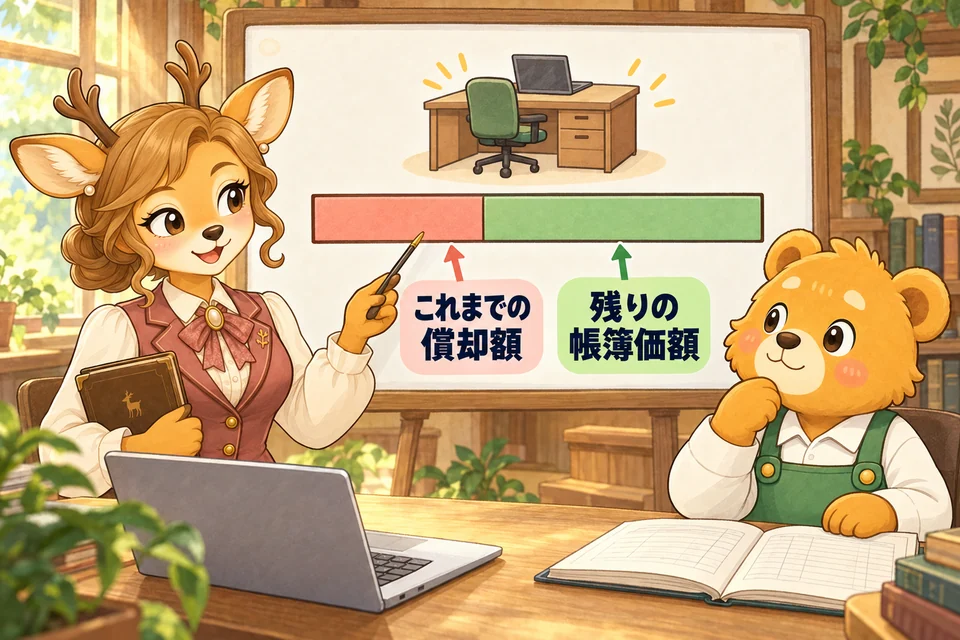
資産の控除4科目
貸倒引当金や減価償却累計額など、資産から差し引く科目。
増えたら貸方 / 減ったら借方
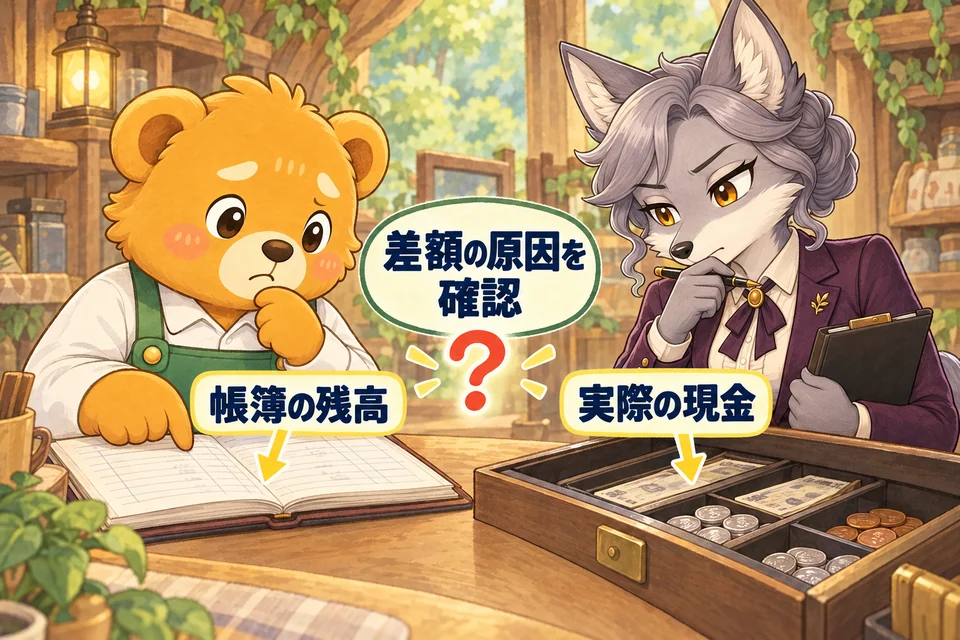
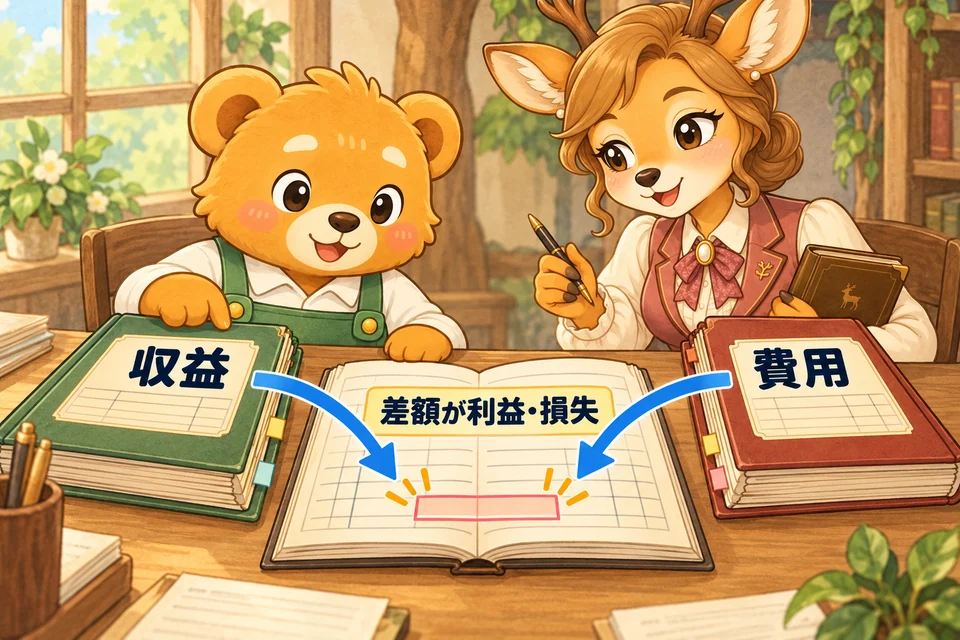
その他2科目
現金の差額や、決算での振り替えに使う科目。
取引に応じて判断
NEXT STEP