受験年度に注意: このページの紙の小切手を使う例題は、2026年度までの出題区分表に沿った演習です。2027年度からの範囲は確定版の変更点で確認してください。
当座預金が貸方に出てしまった日
精算表の試算表欄を見ると、当座預金が貸方30,000円になっていました。小切手の支払いが預金残高を超え、銀行から一時的に借りている状態です。
当座預金は本来資産ですが、貸方残高のまま貸借対照表へ載せると意味が伝わりにくくなります。決算では、負債の当座借越へ振り替えます。
ミーヤ:「当座預金なのに貸方にあると、なんだか変!」
こぐまさん:「不足しているなら、借りている状態として見たいね。」
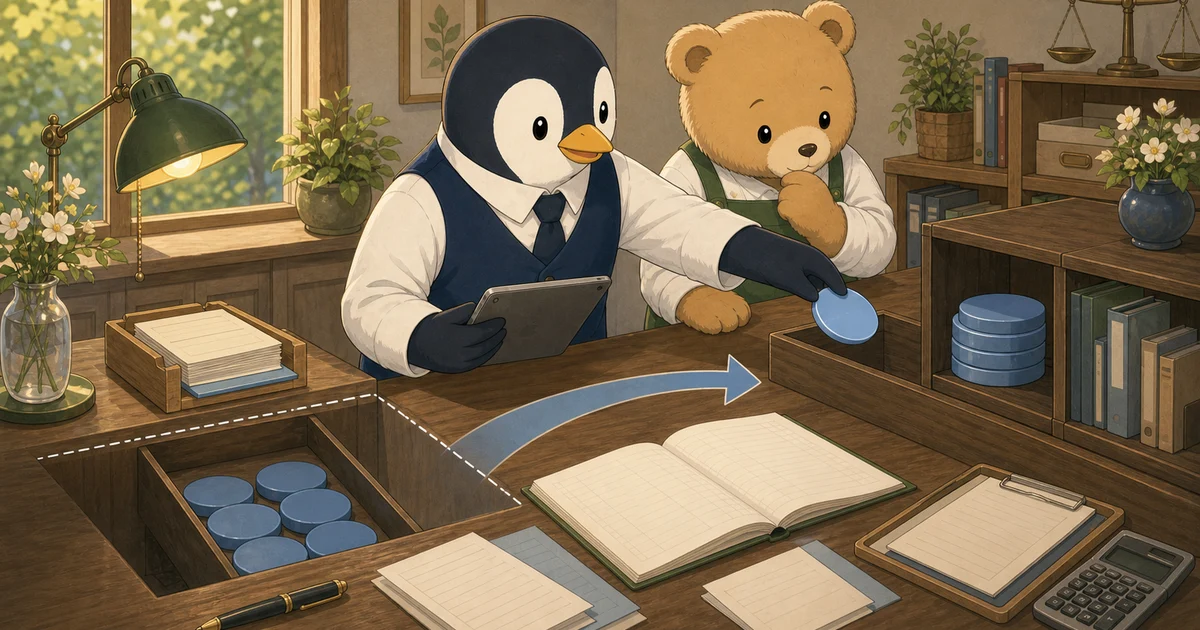
ペンリー:「そう見れば自然だ。当座預金の貸方残高を消して、当座借越へ移そう。」
資産のマイナスを、負債へ見せ直す
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 当座預金 | 30,000 | 当座借越 | 30,000 |
借方に当座預金を置くことで、貸方残高の当座預金を消します。貸方には当座借越を置き、貸借対照表では負債として表示します。
採点結果ではBS欄も見る
| 欄 | 金額 |
|---|---|
| 修正記入 当座預金 借方 | 30,000 |
| 修正記入 当座借越 貸方 | 30,000 |
| 貸借対照表 当座借越 | 30,000 |
こぐまチェック
- 当座預金の貸方残高は、当座借越へ振り替える
- 当座借越は負債
- 当座預金欄にマイナスのまま置かない
- 精算表では修正記入欄とBS欄の両方を見る
関連して、当座借越とは、当座預金とは、当座預金出納帳の確認を確認できます。
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
Related Articles
関連記事
【簿記3級】第3問③ 整理事項5|受取手形と売掛金の貸倒引当金を採点結果から復習
【簿記3級】第3問③ 整理事項5|受取手形と売掛金の貸倒引当金を採点結果から復習について、第3問③「貸倒引当金の設定」を、採点結果画面から復習するための記事です。問題文の読み方、仕訳、解答欄へ戻す視点をこぐま商会の物語で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやす。
【簿記3級】第3問⑳ 整理事項6|売却後の備品減価償却
【簿記3級】第3問⑳ 整理事項6|売却後の備品減価償却について、第3問⑳「つばき春市の決算整理」の整理事項6を、出題と同じ金額で復習します。当期の減価償却費は525,000円です。当期首に売った備品を除き、残る取得原価3,150,000円を耐用年数6年で割ります。 簿記3級の試験対策として、出題されやすい論点や仕訳の。
【簿記3級】第3問② 整理事項8|貸付金の未収利息を採点結果から復習
【簿記3級】第3問② 整理事項8|貸付金の未収利息を採点結果から復習について、第3問②「未収利息の計上」を、採点結果画面から復習するための記事です。問題文の読み方、仕訳、解答欄へ戻す視点をこぐま商会の物語で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを簿。