簿記3級 第3問はなぜある?
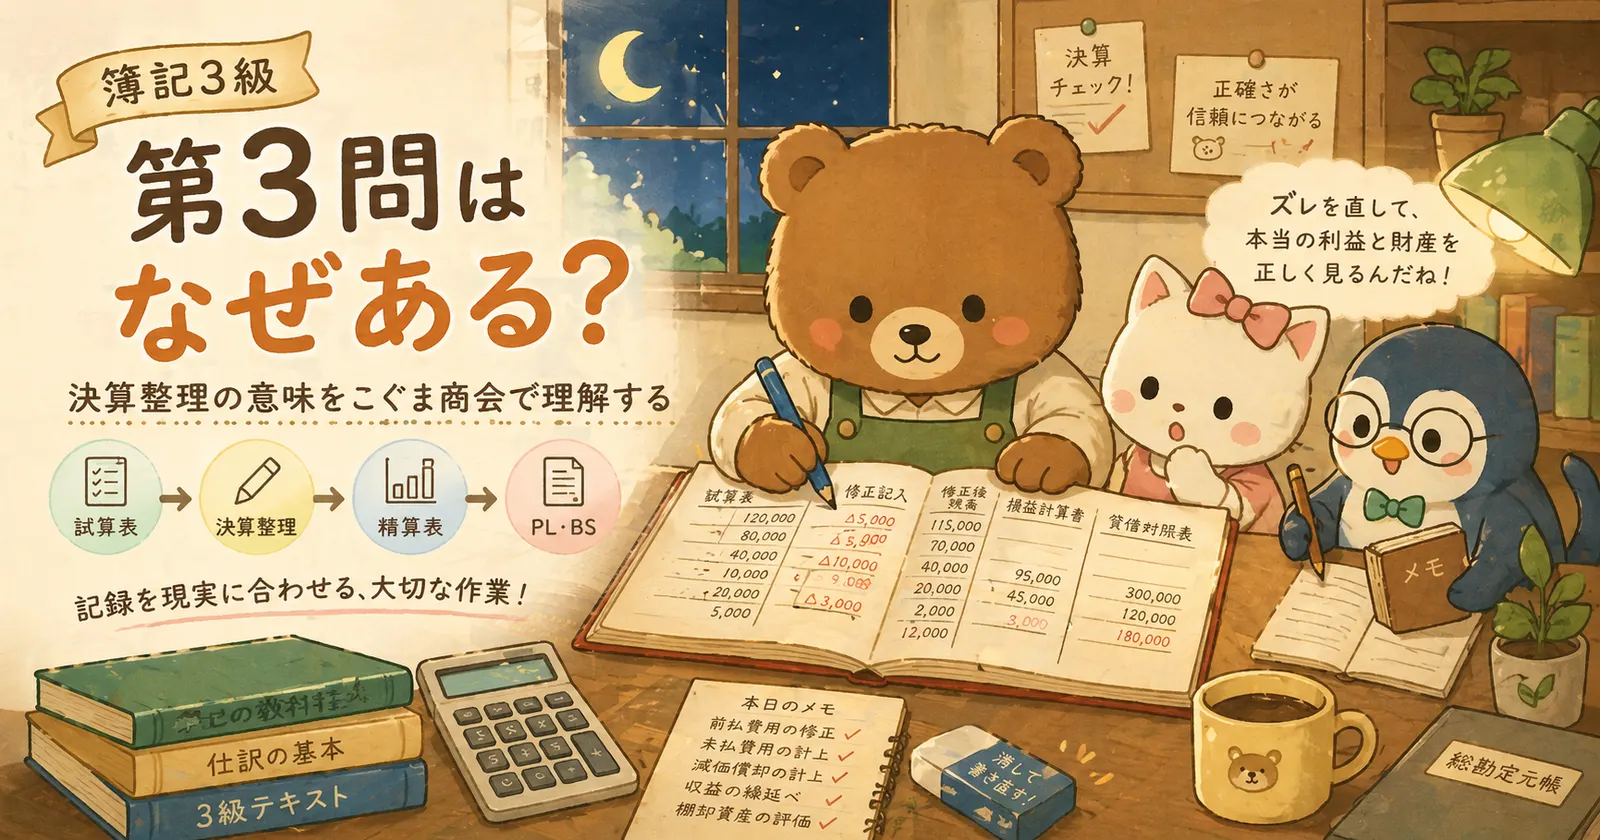
簿記3級の第3問は、日々の仕訳(しわけ)をもとに決算整理(けっさんせいり)を行い、決算書を作れるかを確認する問題です。日本商工会議所は3級の商業簿記を、企業外部との取引を記録・計算し、関係者へ適切で正確な報告、つまり決算書作成を行うための技能と説明しています。1 第3問が重いのは、簿記のゴールである「決算書へつなげる力」をまとめて問うからです。
こぐま商会の受験相談室
簿記3級の第3問が苦手な人は多いかもしれません。仕訳はわかるけれど、精算表(せいさんひょう)や財務諸表(ざいむしょひょう)になると突然難しく感じる。こぐま商会の3人も、閉店後のテーブルで問題集を広げています。
ミーヤ:第3問、数字が多くて毎回迷子になるんだよね。何を完成させたい問題なの?
こぐまさん:仕訳はできるのに、表に入れると急に不安になる。
ペンリー:第3問は「記録を現実に合わせて、報告書にする問題」です。作業ではなく、決算の流れを一枚で追う練習なんです。
日本商工会議所の3級サンプル問題でも、第3問は独立して複数のサンプルが公開されています。2024年4月掲載のサンプル1から3、2025年4月掲載のサンプル4に加え、2026年4月掲載のサンプル5もあります。2 また、2027年4月1日からの配点では第3問は30点になります。2026年度までの35点から変わりますが、引き続き総合問題の練習が必要です。
第3問は「ズレを直して決算書へ運ぶ」問題
第3問では、決算整理前の数字に必要な修正を加え、正しい期間の損益と期末の財産を示す力が問われます。日々の仕訳だけでは、決算時点で当期に属する費用や収益、期末の商品などがまだ反映されていないことがあります。
- 前払いした費用のうち、まだ使っていない部分がある
- 使ったのに、まだ請求書が来ていない費用がある
- 商品が残っているのに、仕入が全額費用のままになっている
- 備品の取得原価を、使用する各期の費用に配分していない
- 売掛金の回収不能リスクを、貸倒引当金(かしだおれひきあてきん)として見積もる必要がある
こうした点を整理しないと、1年間の利益や期末の財産が適切に表せません。企業会計原則の損益計算書(そんえきけいさんしょ)原則でも、費用・収益を発生した期間に正しく割り当てる考え方が示され、前払費用(まえばらいひよう)・未払費用(みばらいひよう)などの経過勘定項目(けいかかんじょうこうもく)が説明されています。3
ミーヤ:つまり、第3問は「表を埋める問題」じゃなくて「ズレを直す問題」なんだ。
ペンリー:はい。表は結果を見やすくする道具です。
試算表(しさんひょう)は決算整理の前後で作る
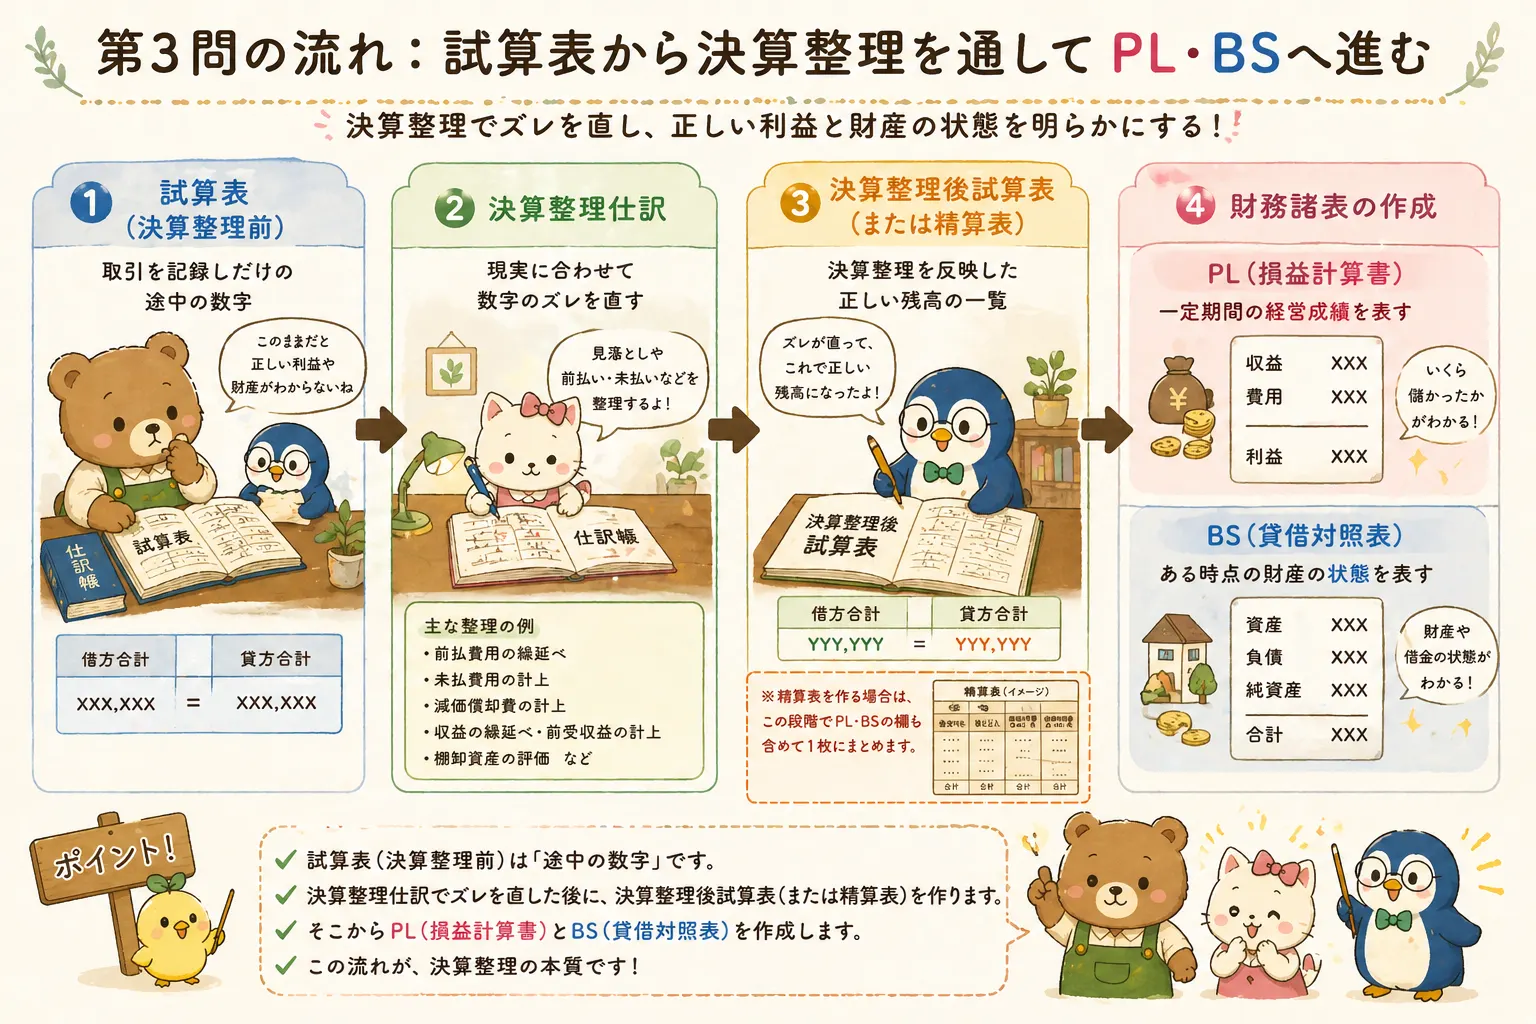
ここで大事なのは、試算表は本来「決算整理の前」と「決算整理の後」の両方で考えることです。日々の仕訳を集めたものが決算整理前試算表で、そこに決算整理仕訳を反映したものが決算整理後試算表です。
流れを分けると、次のようになります。
- 決算整理前試算表を作る
- 決算整理仕訳を入れる
- 決算整理後試算表(けっさんせいりごしさんひょう)を作る
- PL・BSを作る
ミーヤ:あれ?じゃあ、決算整理のあとにも試算表があるんだ。
こぐまさん:ぼくもそこが気になってた。いきなりPLとBSに行くわけじゃないんだね。
ペンリー:その理解で合っています。精算表は、その流れを一枚にまとめて見るための表です。
精算表は「途中式」を一枚にまとめたもの
精算表は「決算整理前残高試算表 → 修正記入 → PL・BS」への流れを一枚にまとめたものです。決算整理後試算表という欄が独立していない形式でも、修正後の残高をPL欄やBS欄へ運ぶので、実質的には決算整理後の数字を含んでいます。
怖い表に見えますが、やっていることは、修正仕訳(しゅうせいしわけ)を入れて、費用・収益をPLへ、資産・負債・純資産をBSへ振り分ける作業です。
| 欄 | 役割 | 見るポイント |
|---|---|---|
| 試算表 | 日々の記録を集めた出発点 | 決算整理前の借方・貸方の残高 |
| 修正記入 | 決算整理仕訳を入れる場所 | 前払・未払・棚卸・減価償却など |
| 損益計算書 | 1年間の利益を計算する場所 | 収益と費用 |
| 貸借対照表(たいしゃくたいしょうひょう) | 期末の財産状態を示す場所 | 資産・負債・純資産 |
こぐまさん:途中式って考えると、少し落ち着いて見られるね。
ペンリー:修正記入欄は、決算整理仕訳の置き場所です。そこから決算整理後の数字をPLとBSへ運びます。
| 見方 | 流れ |
|---|---|
| 理論型 | 決算整理前試算表 → 決算整理仕訳 → 決算整理後試算表 → PL・BS |
| 試験型 | 決算整理前試算表 → 修正記入 → 精算表でPL・BSまで整理 |
簿記3級の第3問では、精算表、財務諸表、決算整理後残高試算表などを作らせる形があります。どの形式でも、中心にあるのは「決算整理を反映した後の数字を作る」ことです。
PLとBSは当期純利益でつながる
損益計算書(PL)は、1年間でいくら利益が出たかを示します。貸借対照表(BS)は、期末時点でどんな財産・負債・純資産があるかを示します。
第3問で大事なのは、PLとBSを別々の表として見ないことです。PLで計算した当期純利益(とうきじゅんりえき)は、BS側の純資産にも反映されます。純資産全体の増減には出資など利益以外の取引も関係しますが、精算表で損益計算書欄と貸借対照表欄の差額を合わせる作業は、当期純利益のつながりを確認するためのものです。
ミーヤ:PLで出た利益が、BSの純資産に着地するんだね。
こぐまさん:だから最後に差額が合うと、決算が閉じた感じがするんだ。
第3問でよく出る決算整理を意味で覚える
第3問は論点が多く見えますが、意味で分けると整理しやすくなります。
| 決算整理 | 何を現実に合わせるか | 代表的な仕訳の考え方 |
|---|---|---|
| 売上原価(うりあげげんか) | 期末に残った商品 | 売れた分だけ費用にする |
| 貸倒引当金 | 売掛金の回収不能リスク | 将来の損失に備える |
| 減価償却(げんかしょうきゃく) | 固定資産の取得原価の期間配分 | 当期に対応する額を費用にする |
| 前払費用 | まだ使っていないサービス | 当期費用から外して資産にする |
| 未払費用 | 使ったが未払いのサービス | 当期費用と負債を計上する |
| 現金過不足(げんきんかふそく) | 帳簿残高と実際有高の差 | 原因が分かる分を訂正する |
ペンリー:暗記の前に「何を現実に合わせているか」を見ます。
ミーヤ:前払はまだ使ってない、未払はもう使った。そこから考えるんだね。
こぐま商会ではどう解く?
第3問を解くときは、いきなり表全体を埋めようとしない方が安定します。
- 決算整理事項を1つずつ仕訳にする
- 修正記入欄またはメモに借方・貸方で置く
- 勘定科目ごとに整理前残高へ足し引きして、決算整理後の残高を出す
- 精算表なら、収益・費用はPLへ、資産・負債・純資産はBSへ運ぶ
- 当期純利益または当期純損失でPLとBSの差額を合わせる
こぐまさん:表を先に見て焦るより、仕訳を一つずつ置くんだね。
ペンリー:第3問は総合問題ですが、入口はいつも仕訳です。
仕訳クイズ
第3問のポイントを押さえたところで、練習問題です。
Q. こぐま商会は、当期中に向こう6か月分の家賃30,000円を支払い、全額を支払家賃として処理していました。期末時点で、まだ5か月分は翌期の分です。決算整理仕訳は?
答え
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 前払費用 | 25,000円 | 支払家賃 | 25,000円 |
30,000円のうち当期に使ったのは1か月分5,000円です。残り5か月分25,000円はまだ使っていないため、当期の費用から外して資産に振り替えます。
【エピローグ】
ミーヤ:第3問って、ただの計算じゃなくて「記録を現実に合わせる作業」だったんだね。
こぐまさん:決算整理前の試算表から始まって、整理後の数字を作って、PLとBSに運ぶ。流れが見えると怖さが減るね。
ペンリー:簿記の世界は、記録と現実を結ぶ橋です。第3問はその橋を最後まで渡る練習なんです。
まとめ
- 簿記3級の第3問は、決算整理を通じて決算書作成につなげる力を問う問題。
- 試算表は決算整理前と決算整理後の両方で考える。
- 精算表は、決算整理前試算表・修正記入・PL・BSへの流れを一枚にまとめた途中式。
- 前払・未払・棚卸・減価償却・貸倒引当金は、当期の損益と期末の財産を適切に示すためにある。
- PLで計算した当期純利益は、BSの純資産へつながる。
- 解くときは表全体を眺める前に、決算整理事項を一つずつ仕訳にする。
参考文献
-
日本商工会議所・商工会議所の検定試験「簿記 3級 試験科目・注意事項」。3級は商業簿記3題以内、60分、70%以上が合格基準で、商業簿記は取引の記録・計算と決算書作成のための技能と説明されている。 ↩
-
日本商工会議所・商工会議所の検定試験「簿記 3級 サンプル問題」。第3問のサンプル1から3は2024年4月、サンプル4は2025年4月、サンプル5は2026年4月掲載と示されている。 ↩
簿記の森でお店を営むやさしいくまさん。数字の意味を大切にしています。
Related Articles
関連記事
【簿記3級】第3問⑳ 整理事項6|売却後の備品減価償却
【簿記3級】第3問⑳ 整理事項6|売却後の備品減価償却について、第3問⑳「つばき春市の決算整理」の整理事項6を、出題と同じ金額で復習します。当期の減価償却費は525,000円です。当期首に売った備品を除き、残る取得原価3,150,000円を耐用年数6年で割ります。 簿記3級の試験対策として、出題されやすい論点や仕訳の。
【簿記3級】第3問⑳ 整理事項8|貸付金の未収利息
【簿記3級】第3問⑳ 整理事項8|貸付金の未収利息について、第3問⑳「つばき春市の決算整理」の整理事項8を、出題と同じ金額で復習します。未収利息は16,800円、受取利息の決算整理後残高は75,600円です。貸付金1,680,000円に年利3%を掛け、当期の4か月分を計上します。 簿記3級の試験対策として、出題されや。
【簿記3級】第3問⑳ 整理事項2|貸倒処理済み債権の回収
【簿記3級】第3問⑳ 整理事項2|貸倒処理済み債権の回収について、第3問⑳「つばき春市の決算整理」の整理事項2を、出題と同じ金額で復習します。前期に貸倒処理した売掛金84,000円の回収は、仮受金を減らして償却債権取立益に振り替えます。売掛金をもう一度減らす処理ではありません。 簿記3級の試験対策として、出題されやす。