朝市の消費税も入れて、納める額を決める
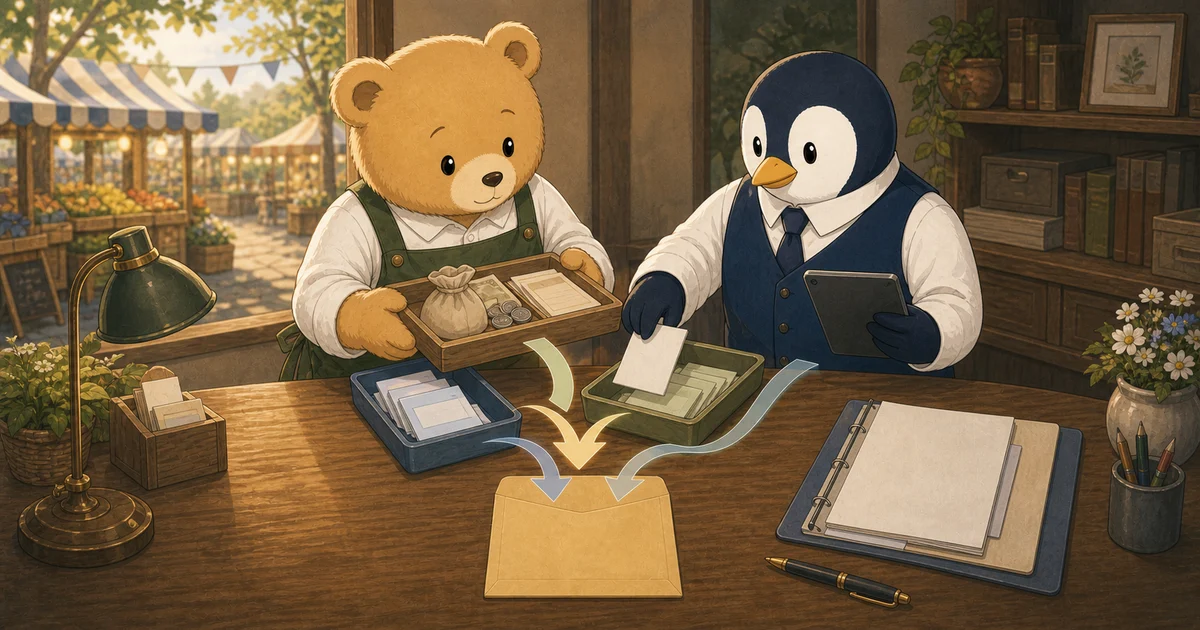
決算報告書の負債欄を作るため、こぐまさんは消費税の仮受と仮払を集計しました。売上・仕入の消費税率はともに10%です。整理事項2の未処理売上を入れたことで、仮受消費税は333,000円になっています。
仮受消費税333,000円−仮払消費税188,000円=未払消費税145,000円です。これは貸借対照表の負債に残ります。
ミーヤ:「整理事項2の消費税も、ここに混ざってくるんだね。」
こぐまさん:「前の整理事項を反映してから精算する必要があるね。」
ペンリー:「そう。前の売上処理まで入れた仮受333,000円から、仮払188,000円を引こう。」
仮受と仮払を消して、差額を残す
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 仮受消費税 | 333,000 | 仮払消費税 | 188,000 |
| 未払消費税 | 145,000 |
未払消費税145,000円は、貸借対照表の負債に入ります。
こぐまチェック
- 未処理売上の仮受消費税8,000円を含める
- 仮受消費税333,000円から仮払消費税188,000円を差し引く
- 差額145,000円を未払消費税にする
- 売上原価や法人税等とは別の税金整理として見る
こぐまさん
こぐま商会のまじめでやさしい店主。経理はまだ勉強中。
本記事の内容は独自に調査した情報に基づいて作成していますが、情報が古い場合や誤りがある場合もあります。最新情報は各公式サイトをご確認ください。
Related Articles
関連記事
模擬試験:第3問2026年6月20日
【簿記3級】第3問③ 整理事項9|税抜方式の消費税整理を採点結果から復習
【簿記3級】第3問③ 整理事項9|税抜方式の消費税整理を採点結果から復習について、第3問③「消費税の整理」を、採点結果画面から復習するための記事です。問題文の読み方、仕訳、解答欄へ戻す視点をこぐま商会の物語で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイントを。
模擬試験:第3問2026年6月20日
【簿記3級】第3問② 整理事項4|仕入勘定で売上原価を出す流れを採点結果から復習
【簿記3級】第3問② 整理事項4|仕入勘定で売上原価を出す流れを採点結果から復習について、第3問②「売上原価の算定」を、採点結果画面から復習するための記事です。問題文の読み方、仕訳、解答欄へ戻す視点をこぐま商会の物語で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすい。
模擬試験:第3問2026年6月20日
【簿記3級】第3問④ 整理事項5|財務諸表作成型の売上原価を採点結果から復習
【簿記3級】第3問④ 整理事項5|財務諸表作成型の売上原価を採点結果から復習について、第3問④「売上原価の算定」を、採点結果画面から復習するための記事です。問題文の読み方、仕訳、解答欄へ戻す視点をこぐま商会の物語で整理します。 簿記3級の試験対策として、出題されやすい論点や仕訳の考え方、解き方のコツ、間違えやすいポイ。